Facture électronique et collectivités locales : obligations, Chorus Pro et préparation 2026
Facturation électronique des collectivités locales et de leurs fournisseurs : l'essentiel
Pour une collectivité locale, Chorus Pro reste le point de réception des factures fournisseurs. Le fournisseur peut les déposer directement ou utiliser une plateforme agréée en amont. La collectivité affecte ensuite chaque facture au bon service, contrôle le service fait et les données financières, puis la mandate. Une anomalie d'acheminement, une pièce manquante ou une erreur de facturation appelle un statut différent et un motif précis.
Ce que la réforme change pour les collectivités locales en 2026
La facture électronique pour les collectivités locales désigne l'obligation pour les communes, départements, régions et EPCI de recevoir et traiter les factures de leurs fournisseurs au format dématérialisé via Chorus Pro, conformément à l'ordonnance n° 2014-697 et au calendrier de la réforme fiscale 2026.
Depuis 2017, les collectivités territoriales reçoivent déjà des factures électroniques de leurs fournisseurs sur Chorus Pro. Mais la réforme qui entre en vigueur le 1er septembre 2026 change la donne : elle généralise l'obligation à toutes les entreprises assujetties à la TVA, y compris les plus petites (source : DGFiP, 2025). Les collectivités qui émettent des factures dans le cadre d'activités commerciales, vente de bois communal, location de salles, prestations de service, seront aussi concernées par l'obligation d'émission.
Sur les 36 000 communes françaises, la DGFiP estime que 68 % n'ont pas encore audité leurs flux de facturation pour cette échéance (source : AMF, 2025). Cet article détaille le cadre légal, le calendrier précis de la réforme, le rôle central de Chorus Pro et les étapes concrètes pour préparer votre collectivité.
Cadre réglementaire : les textes qui s'appliquent aux collectivités
Le socle juridique de la facturation électronique dans le secteur public repose sur l'ordonnance n° 2014-697 du 26 juin 2014. Ce texte a imposé la dématérialisation progressive des factures adressées aux personnes publiques, avec un déploiement échelonné entre 2017 et 2020 selon la taille de l'entreprise émettrice (source : Légifrance, 2014). Les collectivités locales, communes, départements, régions, EPCI, syndicats mixtes, sont pleinement concernées en tant que réceptrices.
Le décret n° 2019-748 du 18 juillet 2019 a précisé les modalités techniques : formats acceptés, obligations de traitement des statuts de facture et délais de mise en conformité. Les textes fiscaux ont ensuite ajouté les obligations liées au e-reporting TVA pour les entités publiques exerçant des activités économiques soumises à la taxe.
La loi de finances pour 2026 fixe l'échéance applicable aux entités publiques assujetties à la TVA au 1er septembre 2026. À cette date, elles reçoivent et, pour leurs opérations taxables concernées, émettent leurs factures électroniques via Chorus Pro. Cette échéance publique n'est pas reportée à 2027 selon la taille de la collectivité (source : DGFiP, juillet 2026).
Calendrier de la réforme pour les collectivités locales
2017
Obligation de réception des e-factures via Chorus Pro pour les grandes entreprises fournisseurs de l'État
Janv. 2020
Extension à toutes les entreprises (TPE incluses) : réception obligatoire sur Chorus Pro
Sept. 2026
Toutes les entreprises et collectivités doivent recevoir les e-factures au format structuré (Factur-X, UBL, CII)
Sept. 2026
Obligation d'émission via Chorus Pro pour les entités publiques assujetties à la TVA, quelle que soit leur taille
2017
Obligation de réception des e-factures via Chorus Pro pour les grandes entreprises fournisseurs de l'État
Janv. 2020
Extension à toutes les entreprises (TPE incluses) : réception obligatoire sur Chorus Pro
Sept. 2026
Toutes les entreprises et collectivités doivent recevoir les e-factures au format structuré (Factur-X, UBL, CII)
Sept. 2026
Obligation d'émission via Chorus Pro pour les entités publiques assujetties à la TVA, quelle que soit leur taille
Chorus Pro : dépôt public vs obligation nouvelle côté fournisseurs de la collectivité
Le circuit historique : marchés publics et Chorus Pro
Les fournisseurs de la sphère publique déposent leurs factures sur Chorus Pro depuis le déploiement progressif de 2017 à 2020. Ce circuit couvre les titulaires, cotraitants et sous-traitants admis au paiement direct. Il permet d'indiquer le SIRET public, le code service et, lorsque l'acheteur l'exige, le numéro d'engagement juridique.
Une facture liée à un achat public de faible montant suit aussi ce canal. L'absence de marché formalisé ne transforme pas la collectivité en client privé. Dès que le destinataire est une entité publique, Chorus Pro reste le point d'arrivée.
La nouveauté 2026 : fournisseurs hors marché public et plateformes agréées
La réforme de 2026 impose aux entreprises privées d'organiser leurs flux B2B avec une plateforme agréée. Cette nouveauté concerne leur activité privée, mais elle ne supprime pas le circuit public. Pour facturer une collectivité, un fournisseur peut continuer à déposer directement sa facture sur Chorus Pro.
Il peut aussi passer par sa plateforme agréée en amont lorsque celle-ci sait router les factures publiques. La PA transmet alors le flux à Chorus Pro. Cette option évite de changer d'outil entre clients privés et publics, sous réserve de couvrir les données propres à la commande publique.
Ce que voit la collectivité selon le circuit d'origine
Côté collectivité, les deux chemins convergent. La facture est mise à disposition dans Chorus Pro, puis peut être intégrée au logiciel financier ou transmise vers Hélios selon le raccordement. Le service doit retrouver les mêmes références d'acheminement et les mêmes pièces justificatives, que le fournisseur ait utilisé le portail ou sa PA.
L'origine du dépôt change donc l'organisation du fournisseur, pas le point de réception public. Pour lire chaque retour après le dépôt, consultez le guide sur les données de paiement et le suivi des statuts.
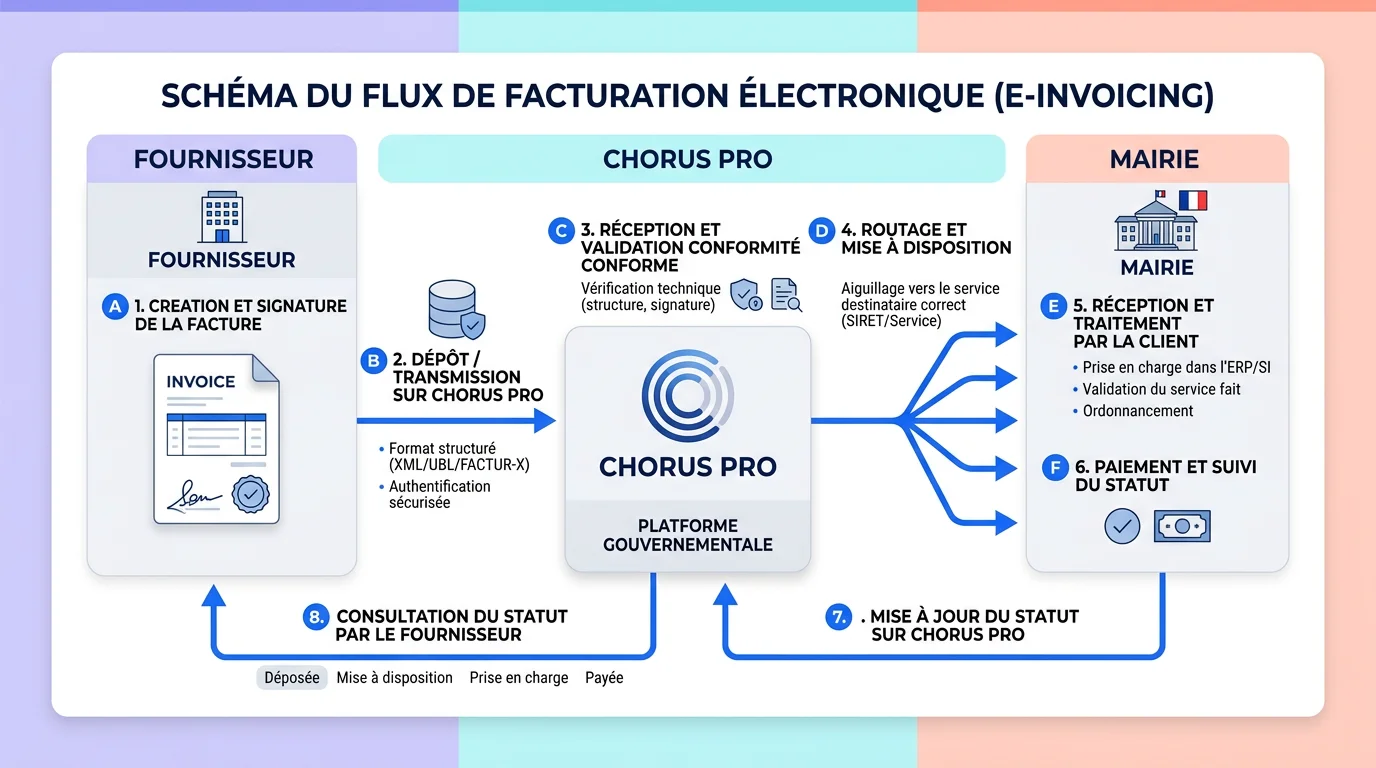
Dépôt direct ou PA en amont : les deux circuits aboutissent à Chorus Pro pour la collectivité.
Situation fréquente
Canal utilisé par le fournisseur
Point d'arrivée côté collectivité
Données à contrôler
Suivi
| Point comparé | Dépôt direct sur Chorus Pro | Dépôt via une plateforme agréée |
|---|---|---|
| Situation fréquente | Marché public ou achat auprès d'une entité publique | Fournisseur qui centralise ses flux privés et publics dans sa PA |
| Canal utilisé par le fournisseur | Portail, API ou EDI Chorus Pro | Logiciel ou PA, puis routage vers Chorus Pro |
| Point d'arrivée côté collectivité | Chorus Pro | Chorus Pro |
| Données à contrôler | SIRET, code service, engagement et pièces | Les mêmes données publiques doivent être transmises |
| Suivi | Statuts Chorus Pro visibles directement | Statuts restitués par la PA et Chorus Pro selon le raccordement |
Le circuit de validation d'une facture entrante côté collectivité
Réception et affectation au bon service
Chorus Pro met la facture à disposition de la structure publique identifiée par son SIRET. Le code service et le numéro d'engagement facilitent son orientation. Le service finances contrôle d'abord le destinataire, le fournisseur, le doublon éventuel, les montants et les pièces attendues.
La facture est ensuite affectée à un instructeur ou au service métier concerné : voirie, bâtiment, petite enfance ou action sociale, par exemple. Une règle de remplacement évite qu'elle reste bloquée pendant une absence. Le tableau de bord doit montrer le responsable et la date de prise en charge.
Dans Chorus Pro, la notion d'instructeur peut servir à répartir les dossiers entre agents. Son code est défini par la collectivité. Si le logiciel financier importe les factures, conservez la même logique de responsabilité. Un changement d'outil ne doit pas faire disparaître le propriétaire du contrôle.
Visa technique et visa financier
Le visa technique confirme la réalité de la prestation. Le service métier rapproche la facture du bon de commande, du marché, du bon de livraison et du service fait. Il documente tout écart de quantité, de prix ou de période avant de transmettre son accord.
Le visa financier vérifie l'imputation, la TVA, les crédits disponibles et les références comptables. L'ordonnateur liquide ensuite la dépense et émet le mandat. Le comptable public exerce ses propres contrôles avant la mise en paiement. Chorus Pro et Hélios peuvent restituer des statuts tels que « service fait », « mandatée », « mise à disposition du comptable » et « mise en paiement ».
Ne confondez pas les deux visas. Un prix conforme au marché ne prouve pas que la prestation a été réalisée. À l'inverse, un service fait ne suffit pas si l'imputation ou la TVA est erronée. La séparation rend chaque décision traçable et respecte le partage des rôles entre ordonnateur et comptable public.
Refuser une facture non conforme : statut et délai à respecter
Choisissez le statut selon l'anomalie. Utilisez « à recycler » pour une erreur de SIRET, de code service ou d'engagement. Utilisez « suspendue » lorsqu'une pièce justificative manque. Réservez « rejetée » à une erreur de facturation qui impose une nouvelle facture, par exemple un montant ou une prestation incorrects. L'AIFE recommande d'éviter les rejets abusifs.
Renseignez toujours un motif exploitable. Chorus Pro ne fixe pas un délai universel de refus. Pour un marché public, la collectivité reste tenue par le délai global de paiement, généralement 30 jours. Si la demande est incomplète ou incohérente, ce délai peut être interrompu une fois. Le fournisseur doit recevoir les raisons et la liste des pièces à fournir.
Après réception de toutes les pièces et mentions, un nouveau délai s'ouvre. Il est de 30 jours, ou correspond au solde antérieur lorsqu'il est supérieur. Une simple note interne ou un statut sans notification datée ne suffit pas à sécuriser cette interruption au sens du Code de la commande publique.
Traitez donc l'anomalie dès le premier contrôle. Le guide sur le refus d'une facture électronique détaille la décision et la correction. Pour la suite du parcours, voyez le suivi des statuts et des données de paiement.
Formats acceptés et normes techniques
La réforme impose l'utilisation de formats structurés conformes à la norme européenne EN 16931. Trois formats sont acceptés sur Chorus Pro : Factur-X (PDF + XML intégré), UBL (Universal Business Language) et CII (Cross-Industry Invoice). Le choix du format dépend principalement du logiciel de gestion financière utilisé par la collectivité et de la compatibilité avec les fournisseurs (source : AIFE, 2024).
Pour les collectivités qui utilisent un logiciel de gestion financière (Berger-Levrault, Arpège, JVS, Agedi, etc.), la compatibilité avec ces formats de facture électronique doit être vérifiée auprès de l'éditeur. La majorité des éditeurs du secteur public territorial ont mis à jour leurs solutions pour gérer les trois formats. Les collectivités qui traitent manuellement leurs factures via l'interface web de Chorus Pro n'ont aucune action technique à mener : le portail affiche la facture quel que soit son format d'origine.
Comparatif des 3 formats de facture électronique acceptés sur Chorus Pro
Factur-X
UBL 2.1
CII (EN 16931)
| Format | Type | Lisibilité humaine | Compatibilité logiciels | Recommandé pour |
|---|---|---|---|---|
| Factur-X | PDF + XML intégré | Oui (PDF lisible) | Très large | PME fournisseurs, petites collectivités |
| UBL 2.1 | XML pur | Non (XML brut) | Large (ERP) | Grandes collectivités, éditeurs ERP |
| CII (EN 16931) | XML pur | Non (XML brut) | Moyenne | Échanges internationaux, grands comptes |
Auditer vos flux de facturation actuels
1/5Recensez le volume de factures reçues et émises par an, les canaux utilisés (papier, PDF, Chorus Pro) et les services concernés (finances, urbanisme, technique, social). Identifiez les factures liées à des activités commerciales soumises à TVA, elles relèvent de l'obligation d'émission publique depuis le 1er septembre 2026.
Vérifier la compatibilité de vos logiciels
2/5Contactez votre éditeur de gestion financière (Berger-Levrault, JVS-Mairistem, Arpège, Agedi) pour confirmer la prise en charge des formats Factur-X, UBL et CII. Demandez un devis pour la mise à jour si nécessaire. Vérifiez aussi la connexion API avec Chorus Pro pour automatiser le traitement des statuts.
Former les agents concernés
3/5Inscrivez vos agents aux formations gratuites de l'AIFE sur la Communauté Chorus Pro. Ciblez en priorité le service finances (réception et validation), les services techniques (suivi des marchés de travaux) et les régisseurs (émission de factures pour les activités commerciales).
Mettre à jour vos procédures internes
4/5Rédigez une note de service qui attribue chaque contrôle et prévoit les remplacements. Reprenez le circuit détaillé plus haut et fixez des délais internes compatibles avec le délai global de paiement de 30 jours applicable aux marchés publics.
Tester avec vos principaux fournisseurs
5/5Avant septembre 2026, réalisez des tests de bout en bout avec 3 à 5 fournisseurs clés. Envoyez-leur un mode opératoire Chorus Pro et vérifiez que les factures arrivent au bon format, avec les bonnes références de marché et le bon code service.
3 erreurs fréquentes à éviter
- Ignorer les activités commerciales TVA : location de salles, vente de bois, concessions, ces factures relèvent de l'émission électronique publique depuis septembre 2026
- Ne pas mettre à jour les coordonnées sur Chorus Pro : un SIRET erroné ou un service mal paramétré provoque des rejets systématiques
- Attendre septembre 2026 pour former les agents : les sessions AIFE affichent complet 2 mois à l'avance en 2026
Impact budgétaire et retour sur investissement
Le passage à la facturation électronique représente un investissement initial pour les collectivités, mais le retour est mesurable. Selon une étude de la Cour des Comptes publiée en 2023, le coût moyen de traitement d'une facture papier dans le secteur public est de 4,30 €, contre 0,50 € pour une facture électronique (source : Cour des Comptes, 2023). Pour une commune de 10 000 habitants traitant 3 000 factures par an, l'économie potentielle atteint 11 400 € annuels.
Les postes de dépenses à prévoir : mise à jour du logiciel de gestion financière (entre 500 € et 5 000 € selon l'éditeur et la taille de la collectivité), formation des agents (gratuite via l'AIFE, mais temps agent à comptabiliser) et éventuelle réorganisation du circuit de validation. La DGCL (Direction Générale des Collectivités Locales) a estimé en 2024 que l'investissement moyen par commune se situe entre 1 500 € et 8 000 € (source : DGCL, 2024).
Au-delà des économies directes, la dématérialisation réduit les délais de paiement. Les collectivités qui traitent leurs factures électroniquement sur Chorus Pro affichent un délai moyen de 22 jours, contre 38 jours pour celles qui conservent un circuit papier partiel (source : Observatoire des délais de paiement, 2024). La réduction des retards évite les intérêts moratoires, un poste qui représentait 180 millions d'euros pour l'ensemble du secteur public local en 2023.
Avantages
5 points positifs
- Réception automatique via Chorus Pro
- Délai de traitement moyen : 22 jours
- Coût par facture : 0,50 €
- Traçabilité complète de chaque facture
- Conformité légale garantie
Inconvénients
5 points d'attention
- Factures papier scannées manuellement
- Délai de traitement moyen : 38 jours
- Coût par facture : 4,30 €
- Risque de perte et de doublons
- Intérêts moratoires fréquents
Retours d'expérience : deux collectivités témoignent
Cas 1, Communauté de communes du Pays de Redon (35 000 hab.) : cette intercommunalité traitait 8 500 factures par an, dont 40 % encore reçues en format papier en 2024. Après un audit de 3 mois et la mise à jour de son logiciel JVS-Mairistem, elle a basculé 95 % de ses flux sur Chorus Pro en réception automatique.
Résultat : le délai moyen de paiement est passé de 34 à 19 jours, et le service finances a récupéré l'équivalent de 0,3 ETP (soit environ 12 000 € annuels) grâce à la suppression de la saisie manuelle (source : FNCCR, 2025).
Cas 2, Commune de Béziers (78 000 hab.) : confrontée à un volume de 15 000 factures annuelles et des intérêts moratoires de 45 000 € en 2023, la ville a déployé un circuit entièrement dématérialisé avec validation par les chefs de service directement dans Chorus Pro.
La formation de 28 agents sur 6 semaines (sessions AIFE + ateliers internes) a permis une adoption à 100 % en 4 mois. Les intérêts moratoires sont tombés à 8 000 € en 2025, soit une économie de 37 000 € (source : rapport annuel du comptable public, 2025).
Formations gratuites de l'AIFE
- Sessions mensuelles en ligne sur la Communauté Chorus Pro : inscription sur communaute.chorus-pro.gouv.fr
- Thématiques : connexion, gestion des entités, traitement des factures reçues, émission, résolution des rejets
- Tutoriels vidéo disponibles sur Dailymotion et YouTube (chaîne AIFE officielle)
- Fiches pratiques téléchargeables adaptées aux profils : comptable, chef de service, régisseur
Quelle solution pour la collectivité et ses fournisseurs
Verdict : la collectivité doit conserver Chorus Pro comme point de réception et d'émission. Son logiciel financier et Hélios complètent ce circuit pour l'affectation, la liquidation, le mandatement et le paiement. Une plateforme privée ne remplace pas ces briques de gestion publique.
Pour un fournisseur privé qui veut gérer ses clients publics et ses flux B2B depuis un même outil, Axonaut est la solution à tester. Elle réunit devis, factures, suivi commercial et statut de plateforme agréée. Le fournisseur doit demander une démonstration réelle du routage vers Chorus Pro avec SIRET, code service, engagement juridique et pièces jointes.
La limite est nette : cet outil ne valide pas le service fait pour la collectivité. Il ne remplace ni le logiciel de gestion financière, ni Hélios, ni les contrôles de l'ordonnateur et du comptable public. Pour un fournisseur aux cas publics complexes, vérifiez aussi le traitement des factures de travaux, de la sous-traitance et des avances avant de signer.
Informations vérifiées le Août 2026
- DGFiP, FAQ pour la gestion publique locale — Calendrier public, rôle de Chorus Pro et circuits fournisseurs, mise à jour du 29 juillet 2026
- DGFiP — Chorus Pro plateforme de référence 2026
- Ordonnance n° 2014-697 — Développement de la facturation électronique
- AIFE, Communauté Chorus Pro — Choix entre les statuts à recycler, suspendue et rejetée
- Code de la commande publique — Délai de paiement de 30 jours et interruption pour une demande incomplète
- AMF — Guide facturation électronique collectivités
- Cour des Comptes — Rapport 2023 sur la dématérialisation du secteur public
- Observatoire des délais de paiement — Rapport annuel 2024, délais secteur public
- DGCL — Estimation des coûts de mise en conformité 2024