E-reporting TVA : obligations, calendrier et mise en conformité pour les entreprises
E-reporting TVA : ce que la page couvre (et ce qu'elle ne couvre plus)
Cette page traite uniquement du e-reporting de transaction : les ventes réalisées avec des particuliers en France et les opérations effectuées avec des clients établis hors de France. Elle explique le périmètre, les données, la fréquence et la mise en conformité. Elle ne détaille plus la transmission des encaissements. Pour ce second volet, consultez le guide consacré aux données de paiement et au statut encaissé.
Définition du e-reporting TVA
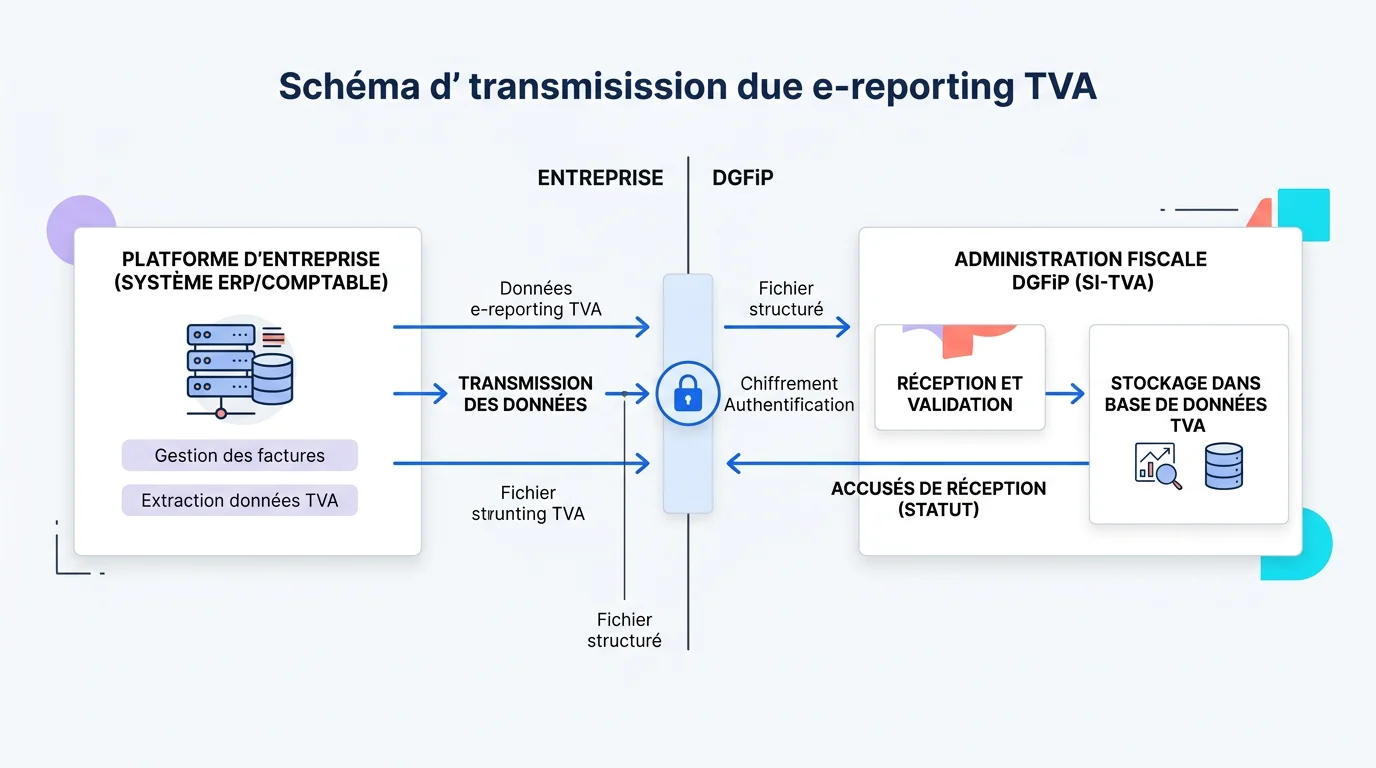
Le e-reporting TVA désigne l'obligation pour les entreprises assujetties à la TVA en France de transmettre à l'administration fiscale (DGFiP) les données de leurs transactions qui ne relèvent pas de la facturation électronique inter-entreprises (e-invoicing). Cette transmission couvre principalement les ventes aux particuliers (B2C) et les opérations internationales.
Selon la DGFiP, cette obligation doit contribuer au préremplissage des déclarations de TVA et au renforcement de la lutte contre la fraude fiscale. Le e-reporting ne remplace pas la facturation électronique : il la complète en couvrant les flux que le e-invoicing ne capture pas.
La réforme fiscale française s'articule ainsi autour de trois piliers : le e-invoicing (factures B2B domestiques), le e-reporting de transactions (ventes B2C et internationales) et le e-reporting de paiement (encaissements pour les prestations de services). Ces trois volets forment un dispositif cohérent de traçabilité fiscale que chaque entreprise doit maîtriser.
Qui est concerné par le e-reporting TVA ?
Toute entreprise assujettie à la TVA et établie en France est soumise à l'obligation de e-reporting, quelle que soit sa taille. Les micro-entrepreneurs, TPE, PME, ETI et grandes entreprises sont tous concernés dès lors qu'ils réalisent des opérations entrant dans le périmètre du dispositif (source : Direction Générale des Finances Publiques, 2025).
Certaines entreprises étrangères non établies en France sont également visées lorsqu'elles réalisent des opérations situées en France pour lesquelles elles sont redevables de la TVA française. Leur calendrier dépend de leur catégorie d'entreprise, avec une possibilité d'anticiper la transmission pour les PME, TPE et microentreprises.
Les seules entités exclues sont celles qui ne sont pas assujetties à la TVA (associations non lucratives sans activité commerciale, collectivités pour leurs activités régaliennes). En revanche, les associations qui réalisent des opérations taxables sont bien concernées.
Point de vigilance : e-reporting ≠ e-invoicing
- Le e-invoicing concerne les factures B2B entre entreprises françaises : le e-reporting de transaction couvre le B2C et l'international
- Même si vous ne facturez qu'à des particuliers (commerce, restauration), vous êtes soumis au e-reporting
- Les deux obligations partagent le même calendrier mais pas les mêmes données à transmettre
Les opérations soumises au e-reporting : transactions uniquement
Le e-reporting de transaction complète la facturation électronique. Il couvre des ventes et prestations qui ne passent pas par le circuit du e-invoicing entre deux assujettis établis en France. Le critère déterminant est donc le profil du client et son lieu d'établissement, pas seulement l'existence d'une facture.
Ventes aux particuliers en France : ce qui doit être transmis
Une vente ou une prestation réalisée avec une personne non assujettie entre dans le e-reporting de transaction. Le cas le plus courant est la vente à un particulier en boutique, au restaurant, sur un site e-commerce ou à distance. Une association sans activité économique peut également être un client non assujetti. L'absence de facture nominative ne supprime pas l'obligation : les données peuvent être transmises sous une forme agrégée lorsque les règles le permettent.
Le professionnel transmet les éléments fiscaux de l'opération à sa plateforme agréée. Le particulier ne reçoit pas une facture électronique B2B et n'accomplit aucune démarche auprès de l'administration. Si votre activité combine particuliers et entreprises françaises, vous utilisez donc deux circuits : e-reporting pour le B2C et e-invoicing pour le B2B domestique.
Opérations internationales : exports, livraisons intracommunautaires, prestations transfrontalières
Les opérations avec un client assujetti non établi en France relèvent en principe du e-reporting de transaction, qu'il soit situé dans l'Union européenne ou dans un pays tiers. Cela vise notamment les exportations, les livraisons intracommunautaires et les prestations transfrontalières. L'identification du client, son pays et le traitement de TVA appliqué doivent être cohérents avec la comptabilité et les justificatifs conservés.
Les opérations B2C réalisées avec des particuliers établis hors de France sont aussi concernées, sous réserve des exclusions et régimes particuliers prévus par les textes. Il faut notamment distinguer les opérations déclarées par certains guichets européens. Pour une entreprise étrangère non établie en France, seules certaines opérations soumises à la TVA française entrent dans le dispositif.
Cette section ne traite pas de l'exigibilité de la TVA sur les prestations. Si vous facturez des services, consultez séparément les règles relatives aux paiements encaissés transmis par la plateforme.
Test de périmètre en 3 questions : mon entreprise fait-elle du e-reporting de transaction ?
Répondez dans l'ordre. Une même entreprise peut relever du e-reporting pour une partie de son activité et du e-invoicing pour une autre. Le test donne une première orientation. Il ne remplace pas l'analyse des exonérations, des régimes particuliers ou des opérations d'une entreprise étrangère.
Vendez-vous à des particuliers en France ?
1/3Oui : ces ventes et prestations relèvent du e-reporting de transaction, même si vous remettez seulement un ticket. Non : passez à la question suivante. Le particulier n'est pas soumis à l'obligation de facturation électronique. C'est votre entreprise qui transmet les données de l'opération.
Vendez-vous à des clients établis hors de France ?
2/3Oui : vos opérations B2B internationales et vos ventes à des particuliers étrangers entrent en principe dans le e-reporting de transaction. Vérifiez néanmoins les exonérations et les régimes particuliers applicables. Non : passez à la dernière question.
Réalisez-vous uniquement des ventes B2B domestiques ?
3/3Oui : vos ventes ne relèvent pas du e-reporting de transaction. Elles suivent le circuit du e-invoicing si les conditions françaises sont réunies. Si vous fournissez des services soumis à la TVA sur les encaissements, vérifiez séparément le e-reporting de paiement. Non : classez chaque flux selon les deux premières questions.
Votre résultat en une minute
- Concerné : vous vendez à des particuliers ou à des clients établis hors de France
- Non concerné par le e-reporting de transaction : vous réalisez uniquement du B2B domestique entrant dans le e-invoicing
- Cas distinct : vos seules données à transmettre concernent les encaissements de services, consultez le guide du statut encaissé
Périmètre des opérations soumises au e-reporting TVA (source : DGFiP, 2025)
Ventes B2C France
B2B international
B2C international
Opérations exonérées
| Type d'opération | Périmètre | Données à transmettre | Périodicité |
|---|---|---|---|
| Ventes B2C France | Ventes aux particuliers en France | Montant HT, TVA, nature | Selon régime TVA |
| B2B international | Ventes à des entreprises étrangères | Montant HT, TVA, pays | Selon régime TVA |
| B2C international | Ventes à des particuliers étrangers | Montant HT, TVA, pays | Selon régime TVA |
| Opérations exonérées | Opérations hors champ ou exonérées de TVA | Non concernées |
À noter : ce tableau décrit uniquement les transactions. Les encaissements des prestations de services suivent une obligation distincte, expliquée dans le guide des données de paiement et du statut encaissé.
Les données à transmettre pour les ventes B2C et l'international
Pour les ventes B2C, la transmission identifie la période, la nature de l'opération et les montants utiles au calcul de la TVA. Elle distingue notamment les bases hors taxes et la taxe par taux. Lorsque vous émettez une facture au nom du client, des données supplémentaires peuvent être requises. Pour les ventes sans facture, les opérations sont généralement agrégées par jour.
Un logiciel de caisse doit donc produire des totaux fiables par taux de TVA et séparer les opérations qui ne suivent pas le même traitement fiscal. Une caisse certifiée ou sécurisée ne devient pas automatiquement compatible avec le e-reporting. Vérifiez que l'éditeur sait extraire les champs attendus et les transmettre à votre plateforme agréée sans ressaisie.
Pour les opérations internationales, les données se rapprochent de celles d'une facture électronique. Elles permettent d'identifier le fournisseur, le client lorsqu'il est assujetti, le pays concerné, la date, la catégorie de l'opération, les montants et le régime de TVA. Le numéro de TVA intracommunautaire doit être contrôlé lorsqu'il est disponible et nécessaire.
La fréquence n'est pas choisie librement. Au réel normal mensuel, les données de transaction sont déposées par décade. Une entreprise ayant opté pour le réel normal trimestriel transmet chaque mois. Au régime simplifié, la transmission est mensuelle. En franchise en base, elle est bimestrielle. Les échéances exactes diffèrent selon le régime : configurez-les dans le calendrier de clôture et contrôlez les accusés de réception.
Avant chaque envoi, rapprochez les totaux du logiciel de vente, du journal comptable et des déclarations de TVA. Une correction tardive reste possible, mais un contrôle régulier évite d'accumuler des écarts. Conservez aussi les justificatifs des exonérations, des exportations et des livraisons intracommunautaires.
Calendrier d'entrée en vigueur du e-reporting TVA
Le déploiement du e-reporting suit le même calendrier que la facturation électronique obligatoire. Le dispositif entre en vigueur en deux phases, définies par la loi de finances 2024 et confirmées par l'ordonnance du 15 octobre 2024 (source : Légifrance, 2024).
Le 1er septembre 2026, les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI) devront transmettre leurs données de transactions et de paiement à l'administration, en plus de l'obligation d'émission de factures électroniques. Cette première vague concerne environ 8 000 entreprises selon l'INSEE (2025).
Le 1er septembre 2027, l'obligation s'étend aux petites et moyennes entreprises (PME), aux très petites entreprises (TPE) et aux micro-entrepreneurs. Cette seconde vague représente plus de 4 millions d'entités. L'ampleur de cette phase rend la préparation anticipée indispensable : les ressources d'accompagnement (éditeurs, experts-comptables, plateformes) seront fortement sollicitées.
Calendrier de déploiement du e-reporting TVA (source : DGFiP / Loi de finances 2024)
1er sept. 2026
1er sept. 2026
1er sept. 2027
1er sept. 2027
Dès sept. 2026
| Échéance | Entreprises concernées | Obligations | Nombre estimé |
|---|---|---|---|
| 1er sept. 2026 | Grandes entreprises (GE) | Émission e-invoicing + e-reporting | ~600 |
| 1er sept. 2026 | Entreprises de taille intermédiaire (ETI) | Émission e-invoicing + e-reporting | ~7 400 |
| 1er sept. 2027 | PME | Émission e-invoicing + e-reporting | ~160 000 |
| 1er sept. 2027 | TPE et micro-entrepreneurs | Émission e-invoicing + e-reporting | ~4 M |
| Dès sept. 2026 | Toutes entreprises (GE à TPE) | Réception de factures électroniques | ~4,3 M |
Anticipez : la réception est obligatoire dès 2026 pour tous
- Même si votre entreprise est PME ou TPE, vous devez pouvoir RECEVOIR des factures électroniques dès septembre 2026
- Seule l'émission et le e-reporting sont décalés à 2027 pour les plus petites structures
- Profitez de 2026 pour tester votre plateforme de dématérialisation en mode réception
Comment transmettre les données de e-reporting
La transmission passe obligatoirement par une plateforme agréée. Votre logiciel de gestion ou de caisse peut servir d'interface s'il est compatible. Il doit alors remettre les données à la plateforme désignée.
Le portail public de facturation assure des fonctions d'infrastructure pour l'administration. Il n'est plus un canal direct que l'entreprise peut choisir à la place d'une plateforme agréée. Plusieurs modes restent possibles selon la nature du flux : envoi unitaire, lot de transactions ou récapitulatif périodique.
Le choix de la plateforme dépend de votre secteur, de votre volume et de la compatibilité avec vos outils existants. Vérifiez aussi la restitution des accusés et la gestion des corrections.

5 étapes pour préparer votre e-reporting de transaction
La conformité ne consiste pas seulement à choisir une plateforme. Vous devez d'abord savoir quels flux lui transmettre, vérifier la qualité des données produites par vos outils, puis organiser les contrôles. Les cinq étapes suivantes peuvent être adaptées à une TPE comme à une PME multicanale.
Cartographier vos flux de ventes
1/5Identifiez toutes vos opérations B2C (ventes aux particuliers) et internationales (exports, livraisons intracommunautaires, prestations transfrontalières). Listez vos canaux de vente : boutique physique, site e-commerce, marketplace, vente à distance. Chaque canal génère des données différentes à transmettre. Cette cartographie prend en moyenne 2 à 4 semaines pour une PME avec plusieurs canaux de vente.
Auditer vos outils actuels (logiciel de caisse, ERP, comptabilité)
2/5Vérifiez si vos outils génèrent déjà les données requises au format structuré. Contactez vos éditeurs pour connaître leur feuille de route e-reporting. Identifiez les écarts : données manquantes, formats incompatibles, intégrations à développer.
Choisir votre plateforme agréée
3/5Comparez les plateformes agréées, anciennement appelées PDP, selon votre secteur, votre volume de transactions et la compatibilité avec vos outils. Les critères clés : connecteurs disponibles (API, import fichier), accompagnement à la mise en place, tarification (au volume ou forfaitaire), et support technique. Demandez une démonstration sur vos cas d'usage réels avant de signer.
Connecter vos systèmes et tester les flux
4/5Intégrez votre plateforme avec vos logiciels de gestion. La DGFiP met à disposition un environnement de test (bac à sable) pour valider vos transmissions sans conséquence fiscale. Testez chaque type d'opération : ventes B2C et opérations internationales. Corrigez les anomalies avant le passage en production.
Former vos équipes et passer en production
5/5Formez les personnes impliquées : comptables, responsables administratifs, équipes de vente. Documentez les procédures internes : qui est responsable de la validation des transmissions ? Quel processus en cas d'erreur ou de rejet ? Planifiez le passage en production au moins 2 mois avant l'échéance légale pour absorber les ajustements.
Sanctions en cas de manquement au e-reporting TVA
Le non-respect de l'obligation prévue à l'article 290 du Code général des impôts entraîne une amende de 500 € par transmission. Le total est plafonné à 15 000 € pour une même année civile. Il ne s'agit donc pas de l'amende de 15 € par facture applicable à un autre manquement. Retrouvez les deux régimes dans notre guide des sanctions de la facture électronique et du e-reporting.
L'article 1788 D prévoit un mécanisme pour une première infraction commise pendant l'année en cours et les trois années précédentes. L'amende n'est pas appliquée si l'entreprise répare spontanément le manquement ou le corrige dans les trente jours suivant une première demande de l'administration. Cette règle n'est pas une tolérance générale pendant toute la première année.
Votre procédure interne doit donc détecter rapidement une transmission absente ou rejetée. Conservez les accusés délivrés par la plateforme, rapprochez-les des périodes attendues et nommez un responsable de la correction. Une donnée acceptée techniquement peut encore être incohérente avec la caisse, la comptabilité ou la déclaration de TVA : le contrôle de fond reste nécessaire.
Avantages
5 points positifs
- Préremplissage automatique des déclarations de TVA
- Traçabilité complète des transactions pour l'administration
- Contrôles fiscaux ciblés et plus rapides
- Réconciliation automatisée grâce aux données structurées
- Données de TVA plus faciles à rapprocher des ventes et de la comptabilité
Inconvénients
5 points d'attention
- Déclarations de TVA manuelles avec risques d'erreur
- Aucune visibilité de l'administration sur les flux B2C
- Contrôles fiscaux aléatoires et chronophages
- Réconciliation comptable manuelle entre ventes et déclarations
- Détection plus tardive des incohérences de TVA
Les avantages du e-reporting pour votre entreprise
Au-delà de l'obligation légale, le e-reporting peut réduire les ressaisies lorsque les données partent directement du logiciel de caisse, de l'ERP ou du site e-commerce. Le gain dépend toutefois de la qualité de l'intégration. Un export manuel déposé sur une plateforme reste conforme s'il respecte les règles, mais il mobilise davantage l'équipe et augmente le risque d'oubli.
Le deuxième bénéfice est la fiabilité des données. La préparation oblige à harmoniser les taux de TVA, les pays, les catégories de clients et les motifs d'exonération. Votre expert-comptable peut alors rapprocher plus facilement les ventes, la comptabilité et les déclarations. Cette fiabilité ne vient pas du seul format : elle suppose des règles de saisie claires et des contrôles périodiques.
Le dispositif doit aussi contribuer au préremplissage progressif des déclarations de TVA. Il ne faut pas en déduire que toute validation disparaîtra. L'entreprise reste responsable de ses données et doit expliquer les écarts. Le meilleur retour opérationnel vient donc d'un processus simple : une source identifiée, une transmission suivie et une correction effectuée dans l'outil d'origine.
- Suppression des doubles saisies entre logiciel de caisse et déclaration de TVA
- Réduction des erreurs de déclaration et des pénalités associées
- Préremplissage futur des déclarations de TVA par la DGFiP
- Meilleure visibilité sur vos flux de trésorerie en temps réel
- Facilitation du travail avec votre expert-comptable (données structurées)
- Réduction du risque de contrôle fiscal grâce à une conformité proactive
Cas concrets : PME face au e-reporting de transaction
Cas n°1 : un réseau de trois boutiques de prêt-à-porter. Cette PME illustrative compte 22 salariés et réalise 1,8 M€ de chiffre d'affaires, dont 95 % en B2C via des caisses connectées. Dans ce scénario, l'éditeur fournit une mise à jour et la connexion à une plateforme représente environ 89 € par mois. Une mise en place en trois semaines, dont une semaine de tests, est un ordre de grandeur observé. Ce délai n'est pas garanti.
L'entreprise estime pouvoir économiser six heures par mois sur la préparation de la TVA, soit une valorisation interne proche de 3 600 € par an. Ce résultat reste une hypothèse. Il dépend du coût horaire retenu, de l'automatisation réelle et de la qualité des données de caisse. Une entreprise équipée différemment peut supporter un coût supérieur ou obtenir un gain plus faible.
Cas n°2 : un bureau d'études travaillant avec l'Allemagne et la Belgique. Cette PME illustrative compte 45 salariés et réalise 40 % de son chiffre d'affaires, soit 2,1 M€, à l'international. Son ERP contient déjà les données attendues, mais il lui manque le connecteur avec la plateforme. Le budget observé dans le scénario est de 2 500 € d'accompagnement, puis 120 € par mois. Six semaines d'intégration constituent une estimation, pas un engagement.
La structuration des données fait apparaître des erreurs de traitement de TVA intracommunautaire. Les régularisations évitées sont estimées à 8 000 € par an dans cet exemple. Ce montant ne peut pas être généralisé. L'intérêt du cas est surtout méthodologique : contrôler les pays, les identifiants TVA et les motifs d'exonération avant d'automatiser l'envoi.
Secteurs à forte volumétrie B2C : anticipez davantage
- Commerce de détail : des milliers de tickets de caisse par jour à structurer et transmettre
- Restauration : chaque addition constitue une transaction à reporter
- E-commerce : les places de marché (Amazon, CDiscount) peuvent gérer une partie du reporting pour vous : vérifiez vos contrats
- Professions libérales : traitez séparément le e-reporting de paiement si la TVA est exigible sur les encaissements
E-reporting et e-invoicing : deux obligations complémentaires
Le e-invoicing couvre les factures émises entre assujettis établis en France lorsque les opérations entrent dans le champ français. Ces factures transitent via les plateformes agréées dans un format structuré ou mixte, comme Factur-X, UBL ou CII. Le e-reporting de transaction couvre les opérations B2C et internationales qui ne passent pas dans ce circuit.
Une entreprise qui vend à la fois à des sociétés françaises, à des particuliers et à des clients étrangers utilise donc les deux dispositifs. La plateforme peut centraliser les flux, mais les données et les destinataires fonctionnels diffèrent. Pour éviter les doublons, classez le client dès sa création et attribuez une règle unique à chaque transaction. Les encaissements des prestations de services constituent un troisième flux, traité dans un guide séparé.
Comparaison e-invoicing vs e-reporting TVA
Périmètre
Format transmis
Canal
Fréquence
Destinataire final
| Critère | E-invoicing | E-reporting |
|---|---|---|
| Périmètre | Factures B2B domestiques | Transactions B2C + internationales |
| Format transmis | Facture complète (Factur-X, UBL, CII) | Données de transaction agrégées |
| Canal | Plateforme agréée | Plateforme agréée |
| Fréquence | Temps réel (chaque facture) | Périodique (selon régime TVA) |
| Destinataire final | Entreprise cliente + DGFiP | DGFiP uniquement |
Sources officielles sur le e-reporting de transaction
- DGFiP : transmission des données de transactions, périmètre B2C et international.
- DGFiP : fréquences et délais de transmission selon le régime de TVA.
- Article 290 du Code général des impôts, opérations et données concernées.
- Article 1788 D du Code général des impôts, sanction et régularisation d'une première infraction.