Amende facture électronique : montants, risques et conformité 2026
Sanction facture électronique : montant, délai et action immédiate
Une facture non émise électroniquement expose à 50 €, avec un plafond annuel de 15 000 €. Un e-reporting absent coûte 500 € par transmission. Une mention omise coûte 15 €. Sans plateforme agréée, 500 € s'appliquent après une mise en demeure de trois mois. Pour une première infraction éligible, corrigez spontanément ou sous 30 jours après la demande fiscale. Régularisez le flux puis archivez la preuve.
Montants des amendes facture électronique en 2026
L'amende de 50 € vise chaque facture qui aurait dû être émise électroniquement. Son total ne peut pas dépasser 15 000 € par année civile. Elle s'applique selon le calendrier d'émission de l'entreprise.
La loi de finances pour 2026 a aussi renforcé les autres sanctions. Elles concernent la réception sans plateforme agréée, le e-reporting et les transmissions réalisées par les plateformes. Chaque manquement suit toutefois son propre délai.
Ne multipliez pas automatiquement toutes vos factures par 50 €. Vérifiez d'abord leur périmètre, leur date et votre catégorie d'entreprise. Une facture B2C ou une opération exonérée ne suit pas forcément le circuit B2B français.
Synthèse des sanctions facture électronique, Loi de finances 2026
Non-émission facture électronique
Non-recours à une PA (réception)
Non-respect e-reporting
Mentions obligatoires manquantes
Défaut de facturation (personne physique)
Défaut de facturation (personne morale)
| Manquement | Montant | Plafond annuel | Base légale | Correction |
|---|---|---|---|---|
| Non-émission facture électronique | 50 € / facture | 15 000 € | CGI art. 1737, III | Renvoyer sous le bon format |
| Non-recours à une PA (réception) | 500 €, puis 1 000 € par nouvelle période | Aucun plafond | CGI art. 1737, IV bis | Désigner une PA |
| Non-respect e-reporting | 500 € / transmission | 15 000 € | CGI art. 1788 D, I et II | Régulariser les données |
| Mentions obligatoires manquantes | 15 € / omission ou inexactitude | 25 % du montant de la facture | CGI art. 1737, II | Émettre une rectification |
| Défaut de facturation (personne physique) | 75 000 € | Art. L441-9 C. Com. | Émettre et conserver la facture | |
| Défaut de facturation (personne morale) | 375 000 € | Art. L441-9 C. Com. | Émettre et conserver la facture |
Comment lire les plafonds sans surestimer le risque
Les 500 € du e-reporting s'appliquent par transmission manquante, pas par ticket de caisse. Une transmission peut regrouper les données d'une période. Le calendrier dépend du régime fiscal et du type de données.
Les plafonds annuels limitent le montant des amendes concernées. Ils n'effacent ni l'obligation ni les corrections attendues. Un flux reste non conforme après l'atteinte du plafond.
Le destinataire ne paie pas les 50 € dus par son fournisseur pour la non-émission. Il doit toutefois disposer d'une PA pour recevoir. Il contrôle aussi la facture avant de la valider ou de la refuser.
Le geste correctif associé à chaque manquement
Le délai de correction n'est pas identique pour toutes les sanctions. Les 30 jours concernent le mécanisme de première infraction prévu par le CGI. Les trois mois concernent uniquement la mise en demeure liée à l'absence de plateforme de réception.
Manquement, correction, délai et responsable selon le CGI en vigueur au 29 août 2026
Facture non émise électroniquement
Aucune PA pour recevoir
E-reporting absent ou rejeté
Mention omise ou inexacte
| Manquement | Geste correctif | Délai utile | Responsable |
|---|---|---|---|
| Facture non émise électroniquement | Réémettre via la PA dans un format structuré et relier la correction à la pièce initiale | Spontanément ou sous 30 jours après la première demande, si la première infraction est éligible | Émetteur |
| Aucune PA pour recevoir | Choisir une PA et faire renseigner l'adresse de réception dans l'annuaire | Trois mois après la mise en demeure avant la première amende de 500 € | Entreprise destinataire, avec activation par la PA |
| E-reporting absent ou rejeté | Corriger les données et transmettre la période manquante via la PA | Spontanément ou sous 30 jours après la première demande, si la première infraction est éligible | Entreprise déclarante, transmission par la PA |
| Mention omise ou inexacte | Émettre une facture rectificative sans supprimer la facture d'origine | Spontanément ou sous 30 jours après la première demande, si la première infraction est éligible | Émetteur |
Non-émission : renvoyer la facture au format électronique sous 30 jours
Commencez par vérifier que la facture entrait bien dans votre obligation d'émission à sa date. Une PME ou une microentreprise n'émet obligatoirement qu'à partir du 1er septembre 2027. Une grande entreprise ou une ETI commence au 1er septembre 2026.
Si le manquement est confirmé, produisez un format structuré et transmettez-le par votre PA. Le délai de 30 jours n'est pas une tolérance générale. Il protège seulement une première infraction éligible, réparée après la première demande fiscale. Une correction spontanée reste possible avant cette demande.
Conservez l'identifiant de la facture, le statut de dépôt et l'horodatage de la correction. Ces éléments relient la pièce régularisée au flux initial. Le détail du risque figure dans la section sur la sanction de non-émission.
Non-recours à une plateforme agréée : agir avant le prochain palier de trois mois
L'administration commence par une mise en demeure de trois mois. Désignez une PA pendant cette période. Faites enregistrer votre adresse de réception dans l'annuaire et testez un flux entrant.
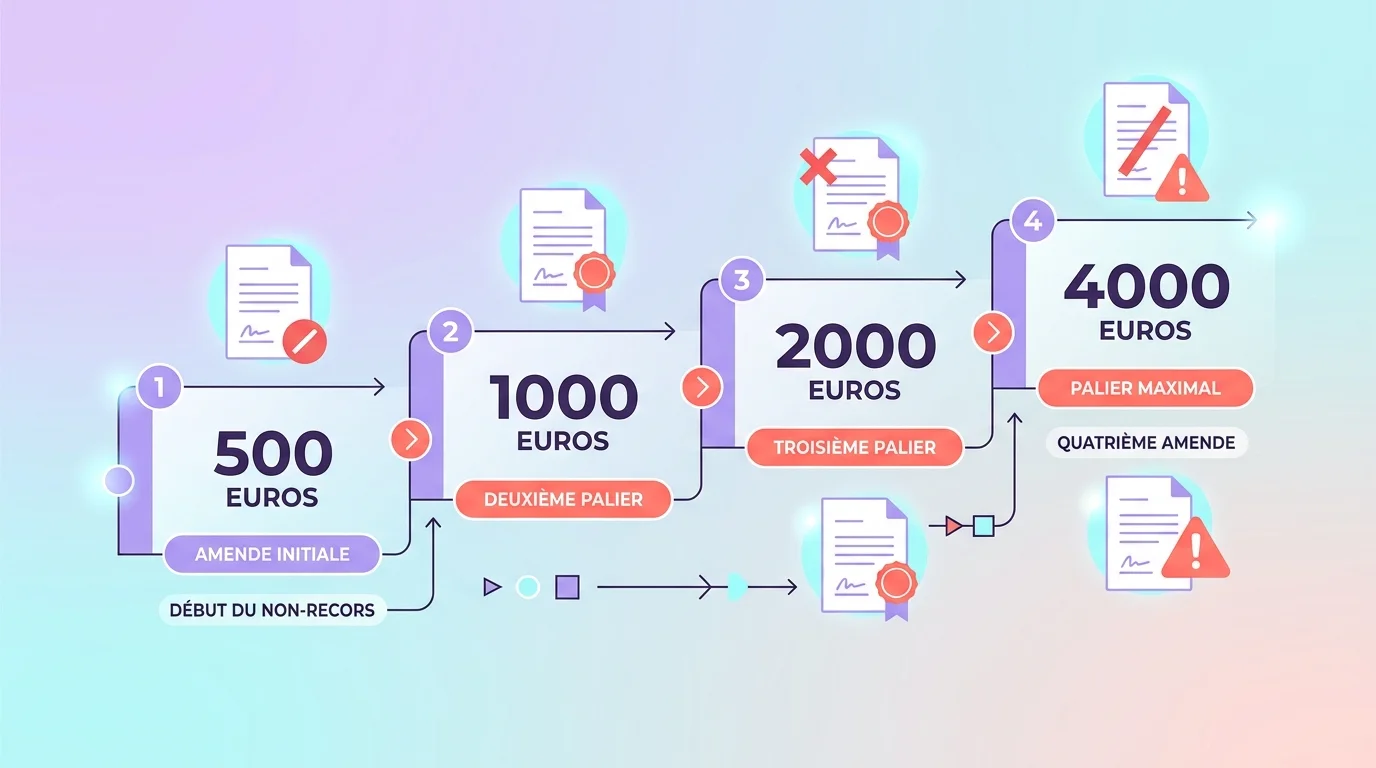
Si le manquement persiste, l'amende atteint 500 €. Une nouvelle mise en demeure ouvre un autre délai de trois mois. L'amende suivante est de 1 000 €. Chaque nouvelle période infructueuse de trois mois expose ensuite à une nouvelle amende de 1 000 €.
Non-respect du e-reporting : régulariser la transmission sans attendre le plafond
Identifiez la période, le type de données et le motif du rejet. Corrigez ensuite les montants, la catégorie d'opération ou les dates. La PA transmet la régularisation, mais l'entreprise reste responsable des données déclarées.
Le plafond annuel de 15 000 € ne crée aucun délai supplémentaire. L'article 1788 D prévoit toutefois la même protection de première infraction. La réparation doit être spontanée ou intervenir sous 30 jours après la première demande administrative.
Archivez l'accusé de transmission et le retour de traitement. Un fichier envoyé n'est pas forcément accepté. Un statut rejeté doit être corrigé puis retransmis.
Mentions obligatoires manquantes : corriger la facture sans effacer l'original
Repérez chaque omission ou inexactitude. L'amende fiscale est de 15 € par erreur. Son total reste limité au quart du montant qui figure, ou aurait dû figurer, sur la facture.
Émettez une facture rectificative qui référence la pièce initiale. Ne remplacez pas silencieusement le fichier archivé. La numérotation et la piste d'audit doivent permettre de comprendre la correction.
La première infraction peut aussi bénéficier de la réparation spontanée ou du délai de 30 jours. Cette règle ne dispense pas de corriger les données transmises à la plateforme.
Sanction pour non-émission de facture électronique
Chaque facture B2B française qui devait être émise électroniquement expose son émetteur à 50 €. Le montant s'applique après l'entrée en vigueur correspondant à la taille de l'entreprise. Il ne vise pas une TPE avant son échéance d'émission.
Le plafond atteint 15 000 € par année civile. Une entreprise atteint donc ce plafond à la 300e facture sanctionnée. Ce plafond ne transforme pas les factures suivantes en documents conformes.
Les obligations de facturation électronique imposent un format structuré transmis via une plateforme agréée. Factur-X, UBL et CII appartiennent au socle prévu. Un PDF ordinaire envoyé par courriel ne suffit pas.
L'article 1737 prévoit une protection pour une première infraction sur quatre années civiles. La facture doit être réparée spontanément ou sous 30 jours après la première demande administrative. Sans ces conditions, le CGI ne prévoit pas de délai général de grâce.
PDF par email ≠ facture électronique
- Un PDF classique ne respecte pas le format structuré exigé par la réforme
- Seuls les formats Factur-X, UBL et CII transmis via une plateforme agréée sont valides
- Vérifiez auprès de votre logiciel comptable s'il génère un format conforme avant septembre 2026
Pénalités liées aux plateformes agréées
1. Non-utilisation d'une PA pour la réception
L'article 1737, IV bis vise l'entreprise qui ne recourt pas à une plateforme agréée pour recevoir. L'administration la met d'abord en demeure. L'entreprise dispose alors de trois mois pour se conformer.
La persistance du manquement entraîne 500 €. Une seconde période de trois mois commence après une nouvelle mise en demeure. L'amende suivante atteint 1 000 €. Elle ne double plus ensuite. Une nouvelle amende de 1 000 € s'applique après chaque période supplémentaire de trois mois restée infructueuse.
2. Non-respect du e-reporting
L'article 1788 D sanctionne séparément les données de transaction et les données de paiement. L'amende atteint 500 € par transmission manquante. Le plafond est de 15 000 € par année civile pour chaque obligation visée.
Une première infraction peut être réparée spontanément ou sous 30 jours après la première demande fiscale. Cette protection exige l'absence d'infraction pendant l'année en cours et les trois années précédentes.
3. Retrait d'immatriculation des plateformes
Les PA répondent aussi de leurs propres transmissions. Les plafonds varient selon les données concernées. Des manquements répétés peuvent participer au retrait de leur immatriculation selon l'article 1788 E.
Contrôlez la présence de votre opérateur sur la liste officielle. Préparez aussi une procédure de réversibilité. Notre guide pour choisir une plateforme agréée explique les contrôles contractuels.
Sanctions sur les mentions obligatoires
Le passage au format électronique ne supprime aucune mention légale. Les mentions obligatoires restent encadrées par le Code de commerce et le CGI.
1. Sanctions fiscales (CGI art. 1737, II)
Chaque omission ou inexactitude entraîne une amende de 15 €. Le total dû pour une facture ne peut pas dépasser le quart de son montant. Il n'existe pas de plafond annuel spécifique dans ce paragraphe.
Trois erreurs sur une facture exposent donc à 45 €, dans la limite prévue. Cette sanction peut se cumuler avec celle du format électronique si les deux manquements sont constatés.
2. Sanctions commerciales (Code de commerce)
Le manquement aux obligations de facturation peut atteindre 75 000 € pour une personne physique. Le maximum est de 375 000 € pour une personne morale selon l'article L441-9.
En cas de réitération sous deux ans, les maxima doublent. Ils passent à 150 000 € et 750 000 €. Ces amendes administratives ne doivent pas être confondues avec les 15 € fiscaux par omission.
3. Nouvelles mentions ajoutées par la réforme
Quatre données supplémentaires sont prévues. La facture indique le SIREN du client et la catégorie de l'opération. Elle mentionne aussi l'option pour la TVA sur les débits, le cas échéant. L'adresse de livraison apparaît lorsqu'elle diffère de l'adresse de facturation.
Le numéro du bon de commande n'est pas une nouveauté de la réforme. Il était déjà exigé lorsqu'un bon avait été établi par l'acheteur.
Que faire quand vous recevez une facture non conforme d'un fournisseur
Le destinataire ne corrige jamais la facture à la place du fournisseur. Il contrôle la pièce, trace l'anomalie et demande un document rectificatif. Il conserve aussi le statut transmis par la PA.
Le statut renvoyé par la plateforme agréée sur une facture non conforme reçue
La PA de réception peut émettre le statut « Rejetée » pour une non-conformité technique. La facture n'arrive alors pas jusqu'au traitement normal de l'acheteur. Le fournisseur doit corriger son flux et le transmettre de nouveau.
Le statut « Refusée » vient de l'acheteur. Il sert lorsque la facture est techniquement recevable, mais contestée. Un mauvais destinataire, un montant erroné ou une prestation non commandée justifie un refus motivé.
Le délai pour signaler le problème au fournisseur
Aucun délai fiscal universel n'impose au destinataire de refuser une facture privée sous quelques jours. Les délais contractuels et de paiement continuent toutefois de courir selon la situation. Signalez l'anomalie dès sa découverte.
Fixez un délai interne de deux à cinq jours ouvrés. Ce délai organise votre équipe, sans devenir une règle légale. Conservez la date, le motif et le message adressé au fournisseur.
Renvoi vers la procédure complète de refus
Choisissez un motif précis. Demandez une facture rectificative et suivez son retour dans la PA. Ne modifiez pas le fichier reçu. Notre procédure de refus d'une facture électronique détaille les statuts, les motifs et la reprise du flux.
Un rejet technique et un refus métier ne produisent pas le même historique. Conservez les deux lorsqu'un premier flux échoue, puis qu'une facture corrigée reste contestée.
Exonération : éviter l'amende lors de la première infraction
Le CGI prévoit une dispense pour certaines premières infractions. Aucune infraction couverte par ce mécanisme ne doit avoir été commise pendant l'année en cours et les trois années précédentes. La réparation intervient spontanément ou sous 30 jours après une première demande administrative.
L'article 1737, V couvre notamment les omissions de mentions et la non-émission électronique. L'article 1788 D, V applique la même règle au e-reporting de transaction et de paiement. La protection ne se limite donc pas aux seuls 50 € par facture.
Le non-recours à une PA suit un autre mécanisme. L'article 1737, IV bis prévoit une mise en demeure de trois mois, puis les paliers dédiés. Les amendes commerciales de l'article L441-9 ne relèvent pas non plus de cette dispense fiscale.
Ne qualifiez pas automatiquement votre dossier de première infraction. Vérifiez les contrôles et régularisations des trois années antérieures. Conservez ensuite la preuve de la date et du contenu corrigé.
Vérifier votre éligibilité dans le dossier fiscal
1/3Rassemblez les demandes, contrôles et régularisations de l'année en cours et des trois années précédentes. Confirmez qu'aucune infraction couverte par le mécanisme n'a déjà été retenue. Faites valider ce point par votre conseil en cas de doute.
Corriger l'infraction dans le délai de 30 jours
2/3Renvoyez la facture ou les données par votre plateforme agréée. Le délai court à partir de la première demande de l'administration. Une réparation spontanée avant cette demande est également prévue par le CGI.
Documenter et archiver la preuve de correction
3/3Conservez la demande administrative, l'accusé de transmission, l'horodatage et le retour de statut. Archivez aussi le document rectificatif et sa référence à la pièce initiale. Ces éléments datent la réparation.
Se mettre en conformité avant septembre 2026
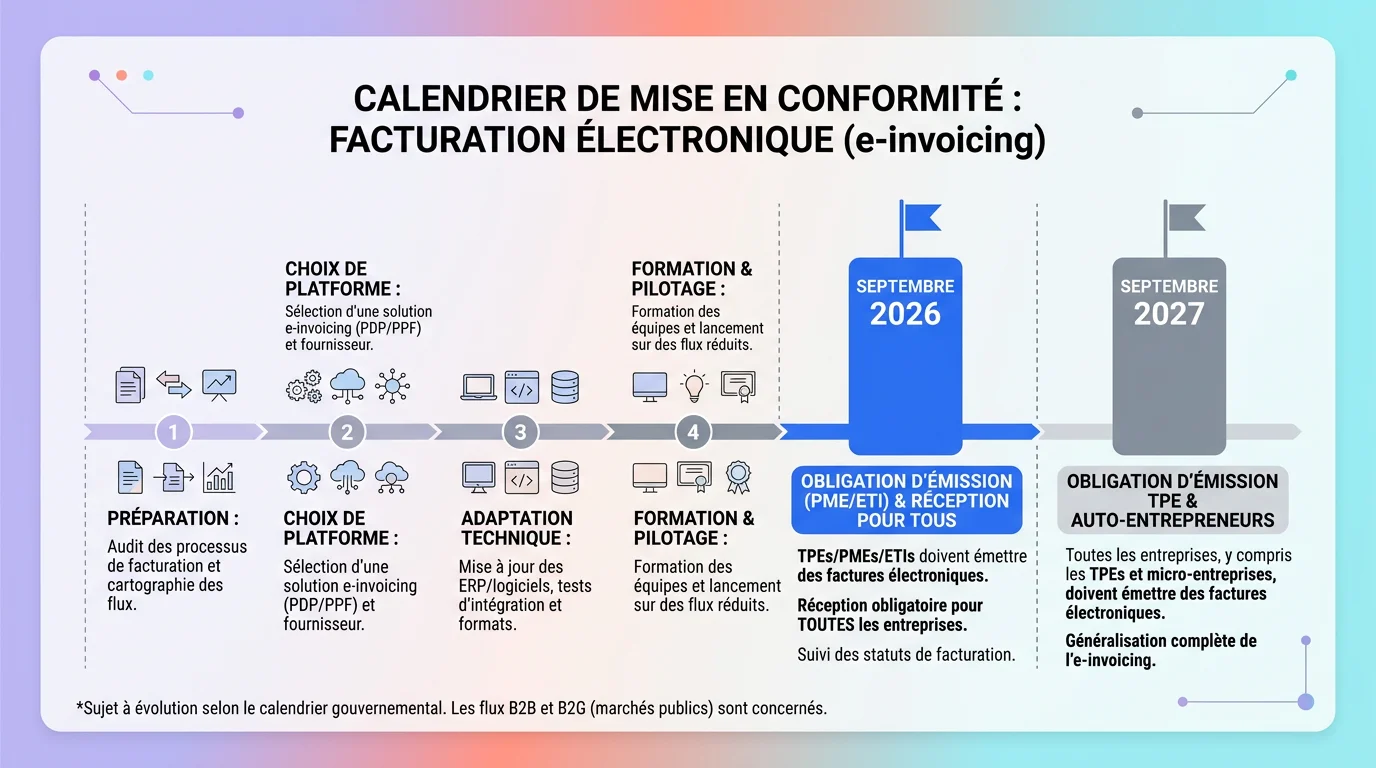
Choisissez une PA avant le 1er septembre 2026 pour recevoir vos factures. Vérifiez votre adresse dans l'annuaire et testez un flux entrant. Les grandes entreprises et ETI émettent aussi dès cette date. Les PME et microentreprises émettent en septembre 2027 selon le calendrier de la réforme.
À réception, appliquez la checklist de contrôle avant validation. Contrôlez le destinataire, le numéro, la TVA et les références contractuelles. Testez ensuite un rejet technique et un refus métier avec votre PA.
Pour l'émission, créez un exemple avec notre générateur Factur-X gratuit. Il permet de vérifier les champs et le XML structuré. Le transport réglementaire vers un client B2B passe toujours par une PA selon votre échéance.
Terminez par le e-reporting. Séparez les données de transaction des données de paiement. Simulez une transmission rejetée, corrigez-la et conservez le retour d'acceptation.
Contrôles à valider
4 points positifs
- Adresse de réception active dans l'annuaire
- Facture structurée acceptée par la PA
- Rejet et refus testés avec un motif exploitable
- E-reporting corrigé après un test de rejet
Écarts à corriger
4 points d'attention
- PDF envoyé directement par courriel au client B2B
- Aucun responsable nommé pour les statuts entrants
- Facture rectifiée sans référence à l'originale
- Transmission envoyée sans contrôle du retour
Sources et références légales
Vérification effectuée le 29 août 2026. L'article 1737 du CGI fixe les 15 € par omission, les 50 € par facture et les paliers liés à la réception. L'article 1788 D encadre les sanctions du e-reporting.
La loi de finances pour 2026, article 123, porte les nouveaux montants. L'article L441-9 du Code de commerce fixe les maxima liés au défaut de facturation.
Les statuts « Rejetée » et « Refusée » sont décrits dans la documentation AIFE sur le cycle de vie. Le rôle des PA est présenté sur le site de la DGFiP.
Pour aller plus loin
Si vous cherchez à comprendre l'ensemble du cadre réglementaire au-delà des sanctions, consultez notre article sur la facturation électronique obligatoire qui couvre le périmètre complet des entreprises concernées, les exceptions existantes et les cas particuliers par statut juridique. Vous y trouverez aussi le détail des formats acceptés et la distinction entre émission et réception.
Pour choisir la bonne solution technique sans vous tromper, le comparatif des plateformes agréées détaille les tarifs, fonctionnalités et retours d'utilisateurs de chaque opérateur immatriculé par la DGFiP. C'est le point de départ le plus concret si vous n'avez pas encore arrêté votre choix de plateforme.
Et si vous partez de zéro, la checklist de mise en conformité vous guide étape par étape, du diagnostic initial jusqu'au premier envoi de facture électronique conforme. Le respect des délais dépend de votre préparation, et les sanctions décrites dans cet article montrent que le coût de l'inaction dépasse largement celui de l'anticipation. Ne repoussez pas à la rentrée ce qui peut se lancer cette semaine.