Facture Électronique TPE : Calendrier, Obligations et Mise en Conformité
Ce qui change pour votre TPE dès septembre 2026
La facture électronique pour les TPE désigne l'obligation, pour les très petites entreprises assujetties à la TVA, de recevoir et d'émettre des factures au format structuré via une plateforme agréée. Dès septembre 2026, 4 millions d'entreprises sont concernées (source : DGFiP, 2024).
Qu'est-ce que ça implique en pratique pour une TPE de moins de 10 salariés ? Vous devrez passer par une plateforme agréée (PA) ou le portail public de facturation (PPF) pour recevoir vos factures fournisseurs. Un simple PDF envoyé par mail ne sera plus conforme pour les échanges entre assujettis à la TVA. C'est un changement radical pour les TPE habituées au papier ou au PDF libre.
La confusion est fréquente : beaucoup de dirigeants de TPE pensent avoir jusqu'en 2027 pour tout. Faux. Dès septembre 2026, si un fournisseur grande entreprise ou ETI vous envoie une facture électronique via une plateforme agréée, vous devez être en mesure de la recevoir et de la traiter. L'émission de vos propres factures, elle, est repoussée à septembre 2027. Votre comptable utilise peut-être déjà un logiciel compatible, vérifiez-le maintenant, pas en août 2026.
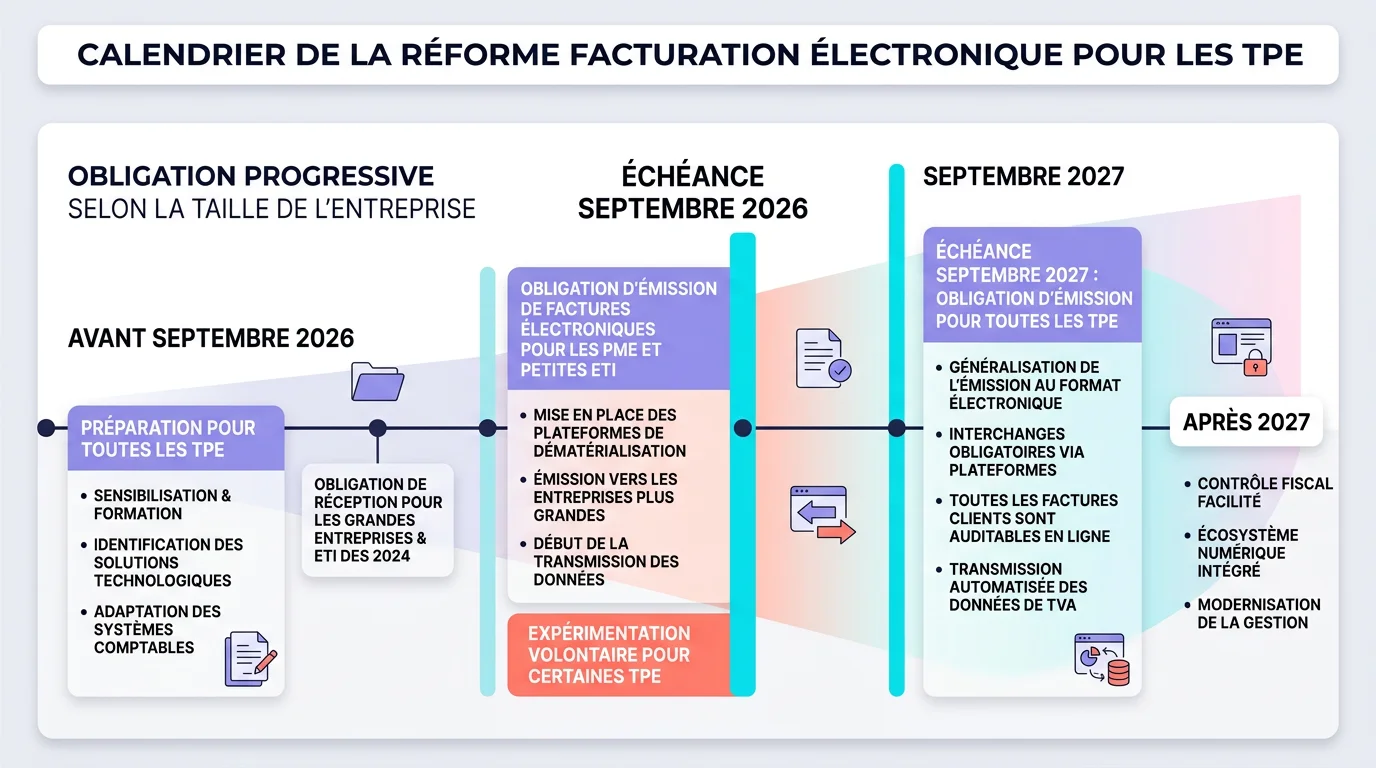
Calendrier complet de la réforme pour les TPE
Le calendrier a été repoussé à deux reprises depuis la loi de finances initiale. La version définitive, inscrite dans la loi de finances 2024 (article 91), prévoit deux étapes distinctes pour les TPE.
1er septembre 2026, réception obligatoire : votre TPE doit pouvoir recevoir des factures au format électronique structuré. Cela suppose d'être raccordée à une plateforme agréée ou au PPF. Si un fournisseur grande entreprise ou ETI vous facture, la facture arrivera en format structuré (Factur-X, UBL ou CII). Plus de PDF en pièce jointe d'un mail, le document transitera directement via la plateforme.
1er septembre 2027, émission obligatoire : votre TPE doit aussi émettre ses factures en format électronique. Chaque facture B2B devra transiter par une plateforme agréée. Vous devrez également transmettre vos données de transaction à l'administration via le dispositif d'e-reporting. Cette obligation couvre toutes les opérations entre assujettis à la TVA établis en France, y compris les TPE en franchise en base.
Pourquoi ce décalage d'un an ? La DGFiP a voulu laisser aux plus petites structures le temps de s'équiper. Les grandes entreprises et ETI émettent dès septembre 2026 ; les PME, TPE et micro-entreprises suivent en septembre 2027. Mais la réception, elle, est simultanée pour tout le monde. C'est le point que beaucoup de dirigeants de TPE sous-estiment.
Calendrier de la réforme, les dates clés
Janv. 2024
Loi de finances fixant le calendrier définitif de la réforme
Sept. 2026
Réception obligatoire pour TOUTES les entreprises, émission obligatoire GE + ETI
Sept. 2027
Émission obligatoire pour les PME, TPE et micro-entreprises
Janv. 2024
Loi de finances fixant le calendrier définitif de la réforme
Sept. 2026
Réception obligatoire pour TOUTES les entreprises, émission obligatoire GE + ETI
Sept. 2027
Émission obligatoire pour les PME, TPE et micro-entreprises
Ne confondez pas réception et émission
- La réception est obligatoire dès septembre 2026, même pour les TPE de 1 salarié
- L'émission n'est obligatoire qu'à partir de septembre 2027 pour les TPE et micro-entreprises
- Sans plateforme raccordée en septembre 2026, vous ne pourrez plus recevoir de factures de vos fournisseurs GE/ETI
- Le numéro national d'assistance DGFiP est disponible : 0 806 807 807 (service gratuit + prix appel)
5 étapes pour mettre votre TPE en conformité
Se préparer ne demande pas un budget colossal ni un projet informatique de six mois. Pour une TPE qui émet 10 à 30 factures par mois, le processus reste simple, à condition de ne pas s'y prendre à la dernière minute. L'objectif : être raccordé à une plateforme agréée pour la réception, obligatoire depuis le 1er septembre 2026, puis être prêt à émettre avant le 1er septembre 2027.
Un exemple concret ? Prenons une TPE de plomberie avec 3 salariés, qui émet 25 factures par mois et en reçoit une dizaine de ses fournisseurs de matériaux. Le dirigeant utilise aujourd'hui un logiciel de facturation basique et envoie des PDF par mail. Sa première action : appeler son éditeur pour vérifier si une mise à jour vers la conformité facture électronique est prévue. Si oui, activer la fonctionnalité suffit. Sinon, il faudra migrer vers un outil compatible ou se raccorder directement au PPF.
Faites l'état des lieux de vos flux de facturation
1/5Comptez vos factures émises et reçues chaque mois. Notez les formats actuels : papier, PDF, logiciel. Identifiez vos principaux fournisseurs B2B, les grandes entreprises et ETI vous enverront des factures électroniques dès septembre 2026. Cette cartographie vous aidera à choisir la bonne plateforme.
Vérifiez la compatibilité de votre logiciel de comptabilité
2/5Contactez votre éditeur ou votre expert-comptable dès cette semaine. Les principaux logiciels comptables (Pennylane, Tiime, Sage, Cegid, EBP) préparent activement la conformité avec des mises à jour dédiées. Si votre outil actuel ne sera pas compatible, c'est le moment de migrer, attendre août 2026 serait risqué.
Choisissez votre plateforme agréée
3/5Il n'y a plus d'alternative publique : l'État a renoncé le 15 octobre 2024 à faire du portail public une plateforme d'émission et de réception. Le vrai arbitrage se joue entre une offre d'entrée de gamme, parfois gratuite en dessous de quelques factures par mois, et une plateforme complète qui s'intègre à votre comptabilité. Pour une TPE de moins de 20 factures par mois dont le comptable gère tout, l'entrée de gamme suffit. Demandez d'abord à votre expert-comptable sur quelle plateforme il travaille déjà.
Inscrivez-vous et testez le raccordement avant l'échéance
4/5Créez votre compte sur la plateforme choisie. Testez l'envoi et la réception d'une facture de test avec un partenaire commercial. Vérifiez que votre numéro SIREN est bien enregistré dans l'annuaire de facturation électronique. Ne faites pas l'impasse sur ce test, c'est lui qui révèle les problèmes de paramétrage.
Formez-vous et formez votre équipe sur le nouveau flux
5/5La DGFiP propose des fiches pédagogiques gratuites spécifiquement conçues pour les TPE. France Num organise des webinaires réguliers et gratuits. Prévoyez 2 à 4 heures pour comprendre le nouveau circuit de la facture : émission, transmission via la plateforme, validation, archivage. Un investissement minimal pour éviter les erreurs.
Choisir votre plateforme agréée : critères pour TPE
C'est la décision structurante de la réforme pour une TPE, et elle n'a plus qu'une branche. L'État a abandonné le 15 octobre 2024 son projet de portail public d'émission et de réception : le PPF ne conserve que l'annuaire central des destinataires et la transmission des données à la DGFiP. Toutes les entreprises passent donc par une plateforme agréée privée. La question n'est plus « public ou privé », mais « quel niveau d'offre ».
Le bas du marché est plus accessible qu'on ne le croit. Certaines plateformes agréées sont gratuites en dessous de quelques factures par mois, et les premiers forfaits démarrent autour de 5 € HT. Le piège n'est pas le prix, ce sont les limites du palier gratuit : volume plafonné, un seul utilisateur, et parfois un archivage réduit à 1 an alors que vos pièces comptables doivent être conservées 10 ans. Lisez cette ligne avant de signer.
Au-dessus, une plateforme complète facture entre 30 et 100 € HT par mois et apporte l'intégration directe à votre logiciel comptable, les relances automatiques, l'archivage conforme et un support joignable. Si vous gérez votre facturation vous-même et traitez plus de 20 factures par mois, le temps gagné paie l'écart rapidement.
Au 12 octobre 2026, 149 opérateurs ont satisfait à toutes les conditions d'immatriculation, tests d'interopérabilité compris, et 14 autres attendent encore ces tests. Votre expert-comptable est le meilleur point de départ : beaucoup de cabinets ont déjà standardisé leur portefeuille sur une ou deux plateformes. Notre guide de choix détaille les sept critères qui comptent.
Les deux niveaux d'offre réels pour une TPE, relevé du 12 octobre 2026 sur les grilles tarifaires des éditeurs. Le portail public n'est pas une option : il a été abandonné dans ce rôle en octobre 2024.
Prix mensuel
Volume de factures
Utilisateurs
Archivage légal 10 ans
Intégration comptable
Automatisation
Adapté si
| Critère | Offre d'entrée de gamme | Plateforme complète |
|---|---|---|
| Prix mensuel | 0 à 9 € HT (jefacture.com : gratuit jusqu'à 5 factures, 5 € jusqu'à 20, 9 € jusqu'à 50) | 30 à 100 € HT (Axonaut : 38,80 € HT sur 3 ans, 97 € sans engagement) |
| Volume de factures | Plafonné, souvent achats et ventes confondus | Sans plafond en pratique |
| Utilisateurs | Souvent un seul sur le palier gratuit | Plusieurs, avec des droits distincts |
| Archivage légal 10 ans | À vérifier : 1 an seulement sur certains paliers gratuits | Inclus et conforme |
| Intégration comptable | Export, ou récupération par votre cabinet | API et connecteurs vers votre logiciel |
| Automatisation | Minimale | Rapprochement et relances automatiques |
| Adapté si | Moins de 20 factures par mois et un comptable qui gère tout | Vous facturez vous-même, ou plus de 20 factures par mois |
Comment choisir en un temps record
- Moins de 20 factures/mois et comptable externe qui gère tout → une offre d'entrée de gamme suffit (le PPF gratuit n'existe plus depuis octobre 2024)
- Plus de 20 factures/mois ou besoin d'automatisation → privilégiez une PDP immatriculée
- Vérifiez que votre expert-comptable accepte le format de la plateforme choisie avant de vous engager
- Consultez la liste officielle des PDP sur impots.gouv.fr, seules les PDP immatriculées sont légalement autorisées
Ce que la réforme change au quotidien d'une TPE
Au quotidien, le changement principal concerne le format de vos factures. Fini le PDF libre ou la facture papier entre professionnels assujettis à la TVA. Place à un format structuré, Factur-X, UBL ou CII, lisible par les machines autant que par les humains. Ce format contient des données exploitables automatiquement par les logiciels comptables, ce qui réduit les erreurs de saisie et accélère le traitement.
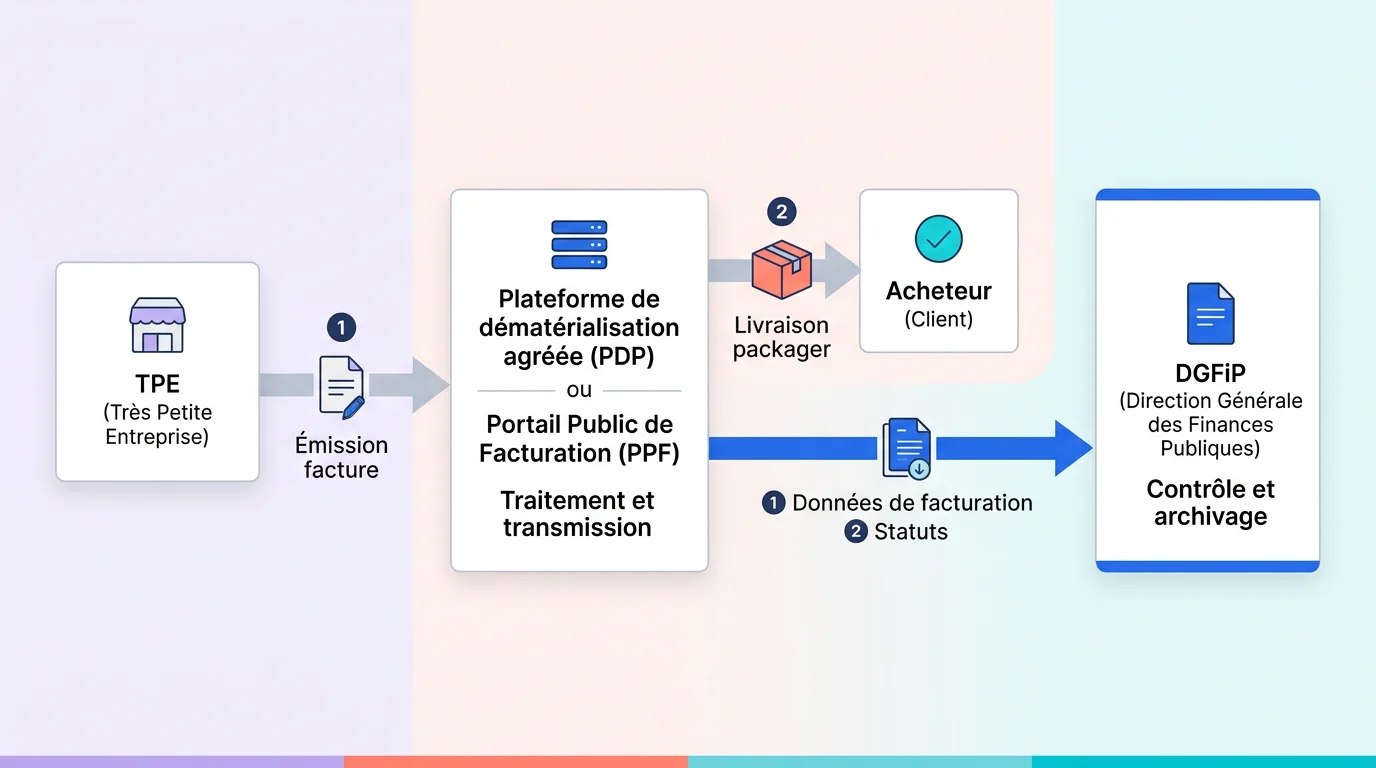
Le circuit change aussi. Vous n'enverrez plus votre facture directement par mail à votre client. Elle transitera par votre plateforme agréée, qui la transmettra à la plateforme de votre client, tout en envoyant les données de transaction à l'administration fiscale. Ce flux en trois parties (émetteur → plateforme → destinataire + administration) est le coeur de la réforme.
Côté avantages concrets pour une TPE : les délais de paiement devraient diminuer grâce au traitement automatisé. Plus de facture perdue dans une boîte mail. Plus de litige sur la date de réception. La dématérialisation réduit significativement le temps de traitement d'une facture par rapport au papier, moins de saisie manuelle, moins de risque d'erreur, moins de relances (source : francenum.gouv.fr, 2025). L'archivage se fait automatiquement, fini les classeurs de factures papier à conserver pendant 10 ans.
Avantages
5 points positifs
- Réduction des délais de paiement grâce au traitement automatisé
- Suppression des erreurs de saisie manuelle (données structurées)
- Archivage automatique, sécurisé et conforme sur 10 ans
- Pré-remplissage des déclarations de TVA à terme (gain de temps comptable)
- Moins de papier, moins de frais postaux, moins de litiges sur la réception
Inconvénients
4 points d'attention
- Coût d'abonnement à une PDP pour les TPE (10-30 €/mois)
- Temps de formation initiale nécessaire (2-4 heures minimum)
- Dépendance accrue à un outil numérique et à une connexion internet
- Incompatibilité possible avec des logiciels de facturation anciens ou artisanaux
Nouvelles mentions obligatoires sur vos factures
Les mentions obligatoires classiques restent inchangées : date d'émission, numéro unique, identité complète des parties, montant HT et TTC, taux de TVA applicable. Rien de nouveau de ce côté, vous les incluez déjà (en principe) sur toutes vos factures.
Ce qui s'ajoute avec la réforme : le numéro SIREN du client (pas seulement le vôtre), l'adresse de livraison lorsqu'elle diffère de l'adresse de facturation, et la catégorie de l'opération, livraison de biens, prestation de services ou opération mixte. Ces nouvelles mentions sont obligatoires dès le 1er septembre 2026 pour les GE/ETI et dès le 1er septembre 2027 pour les TPE.
En pratique, votre logiciel de facturation devra intégrer ces champs. Si vous utilisez un modèle Excel ou Word pour vos devis et factures, il faudra migrer vers un outil compatible. Demandez le SIREN à vos clients B2B dès maintenant pour ne pas retarder l'émission de vos premières factures électroniques (source : service-public.fr, 2026). Mettez à jour votre base client avec cette information, c'est une action simple que vous pouvez faire cette semaine.
Qui n'est pas concerné par la facturation électronique
Certaines activités échappent à l'obligation. Les opérations exonérées de TVA, santé, enseignement, certaines activités associatives à but non lucratif, ne sont pas soumises à la facturation électronique. Si votre TPE ne réalise que des opérations exonérées, vous n'êtes pas concerné.
Le champ d'application est territorial. Les entreprises non établies en France métropolitaine ou dans les DOM où la TVA s'applique (Guadeloupe, Martinique, La Réunion) sont hors périmètre. La Guyane, Mayotte, Saint-Pierre-et-Miquelon et les collectivités d'outre-mer ne sont pas concernées, la TVA n'y étant pas applicable (source : entreprendre.service-public.gouv.fr, 2026).
Les transactions B2C, ventes directes aux particuliers, ne sont pas soumises à l'obligation de facturation électronique. Mais attention : ces opérations devront faire l'objet d'un e-reporting auprès de l'administration fiscale. Le dispositif est distinct mais complémentaire.
Point souvent mal compris : si votre TPE est en franchise en base de TVA, vous restez assujetti au sens fiscal. Vous êtes donc concerné par la réforme, même si vous ne facturez pas la TVA à vos clients. Cette approche fonctionne pour les TPE B2B classiques. PAS pour celles qui travaillent exclusivement avec des clients à l'étranger, les factures internationales relèvent d'un autre régime. Vérifiez votre situation auprès de votre centre des impôts ou de votre expert-comptable dès maintenant.
Pour aller plus loin
La réforme de la facturation électronique touche tous les aspects de la gestion d'une TPE : comptabilité, relation fournisseurs, archivage, déclarations fiscales. Si vous débutez votre préparation, consultez notre guide sur la facture électronique pour comprendre les fondamentaux du format structuré et du circuit de transmission via les plateformes agréées.
Pour approfondir le choix de votre plateforme, une décision qui vous engage sur plusieurs années, notre comparatif des plateformes de facturation électronique détaille les tarifs, fonctionnalités et retours d'expérience par profil d'entreprise. Vous y trouverez des grilles de lecture adaptées aux TPE avec moins de 10 salariés.
Enfin, pour ne manquer aucune échéance et planifier vos actions mois par mois, notre article sur le calendrier de la réforme récapitule toutes les dates clés avec les actions concrètes à mener à chaque étape. Anticipez, les TPE qui s'y prennent tôt évitent le rush de dernière minute et bénéficient d'un meilleur accompagnement de la part des plateformes et des experts-comptables.
Informations vérifiées le Avril 2026
- DGFiP, Fiches pédagogiques TPE/PME — Fiches officielles de la Direction Générale des Finances Publiques sur la réforme
- Loi de finances 2024, article 91 — Texte législatif fixant le calendrier définitif de la réforme
- France Num, Guide facturation électronique TPE/PME — Guide pratique, ressources et webinaires pour les TPE et PME
- Service-public.fr, Facturation électronique obligations — Synthèse officielle des obligations, calendrier et mentions obligatoires