Facture électronique association : obligations et calendrier selon votre statut TVA
L'essentiel pour votre association
Une association est concernée lorsqu'elle est assujettie à la TVA. La franchise en base ne l'exclut pas. Elle doit choisir une plateforme agréée pour recevoir ses factures dès le 1er septembre 2026. Cette date vaut pour toutes les tailles. Le test en trois questions indique le bon cas fiscal. Il oriente aussi vers Chorus Pro lorsque vous facturez le secteur public.
Votre association est-elle concernée par la facture électronique ?
La facture électronique association concerne les structures assujetties à la TVA. Elles émettent et reçoivent leurs factures via une plateforme agréée. Sur 1,5 million d'associations en France, seules celles avec une activité taxable sont visées par la réforme de septembre 2026.
Pas si simple. Le terme « assujetti » ne signifie pas « redevable ». Une association peut être assujettie sans déposer de déclaration. C'est notamment le cas avec la franchise en base de TVA. Elle reste alors concernée par la réforme. Ce point crée la confusion dans la majorité des cas observés.
La DGFiP distingue trois situations fiscales pour les associations. Le tableau résume chaque cas et ses conséquences. Identifiez votre profil avant toute démarche.
Testez votre situation en 3 questions
Ce test fournit une orientation, pas une décision fiscale. Une activité commerciale, un dépassement de seuil ou un client public ne produisent pas tous le même effet. Suivez les questions dans l'ordre, puis ouvrez la section indiquée.
Question 1 : votre association a-t-elle une activité commerciale régulière ?
Oui : consultez le cas 3, association assujettie. L'activité doit être analysée selon ses conditions réelles et les exonérations applicables. Non : passez à la question 2.
Question 2 : vos recettes lucratives dépassent-elles le seuil ?
Oui : la franchise des impôts commerciaux ne s'applique plus sur ce seul fondement. Faites valider le cas 3. Non : si vous avez quelques recettes lucratives, lisez le cas 2. Sans activité lucrative, lisez le cas 1.
Question 3 : facturez-vous des organismes publics ?
Oui : utilisez le circuit Chorus Pro pour ces factures. Cette réponse ne rend pas, à elle seule, l'association assujettie à la TVA. Non : appliquez le verdict TVA obtenu aux deux premières questions.
Obligations de facturation électronique selon le statut TVA de l'association (source : DGFiP, 2026)
Non lucrative, gestion désintéressée
Activités lucratives accessoires ≤ 80 011 €, activités non lucratives prépondérantes et gestion désintéressée
Activités lucratives > seuil ou activité concurrentielle
Activité commerciale régulière, TVA collectée
| Type d'association | Statut TVA | E-invoicing | E-reporting |
|---|---|---|---|
| Non lucrative, gestion désintéressée | Non assujettie | Non | Non |
| Activités lucratives accessoires ≤ 80 011 €, activités non lucratives prépondérantes et gestion désintéressée | Franchise des impôts commerciaux | Non | Non |
| Activités lucratives > seuil ou activité concurrentielle | Assujettie (franchise possible) | Oui | Oui |
| Activité commerciale régulière, TVA collectée | Assujettie et redevable | Oui | Oui |
Les 3 cas concrets : comment identifier votre situation
Le piège le plus fréquent ? Confondre « assujetti » et « redevable ». Une association assujettie à la TVA mais en franchise en base reste dans le périmètre de la réforme. Elle devra recevoir et émettre des factures électroniques via une plateforme agréée.
1. Association 100 % non lucrative
Votre association ne réalise aucune activité commerciale et sa gestion est désintéressée au sens fiscal. Vous êtes hors champ de la TVA, résultat : aucune obligation liée à la réforme. Ni e-invoicing, ni e-reporting.
2. Activités lucratives accessoires sous le seuil
Votre association conserve une activité non lucrative prépondérante et une gestion désintéressée. Ses recettes lucratives accessoires ne dépassent pas 80 011 € sur l'année civile. Si les autres conditions fiscales sont remplies, elle bénéficie de la franchise des impôts commerciaux. Le seuil ne suffit donc pas à lui seul.
3. Association assujettie à la TVA
Dès que l'association exerce une activité économique indépendante à titre habituel, elle peut devenir assujettie. L'analyse porte sur chaque activité, sa gestion et ses conditions de concurrence. Cela peut concerner un organisme de formation, une association sportive avec billetterie ou une structure d'insertion qui facture des prestations.
Le code APE ne prouve pas votre statut TVA. Vérifiez vos déclarations, vos éventuels numéros de TVA et le traitement fiscal de chaque activité. En cas de doute, interrogez votre expert-comptable ou le service des impôts des entreprises (SIE) dont vous dépendez.
Franchise en base ≠ exonération
- Une association en franchise en base de TVA est assujettie mais non redevable, elle DOIT se conformer à la réforme
- L'annuaire des assujettis sera consultable via le portail public de facturation dès 2026
- Si vous facturez un organisme public, l'obligation Chorus Pro s'applique déjà, indépendamment de la réforme
E-invoicing et e-reporting : ce que votre association doit faire
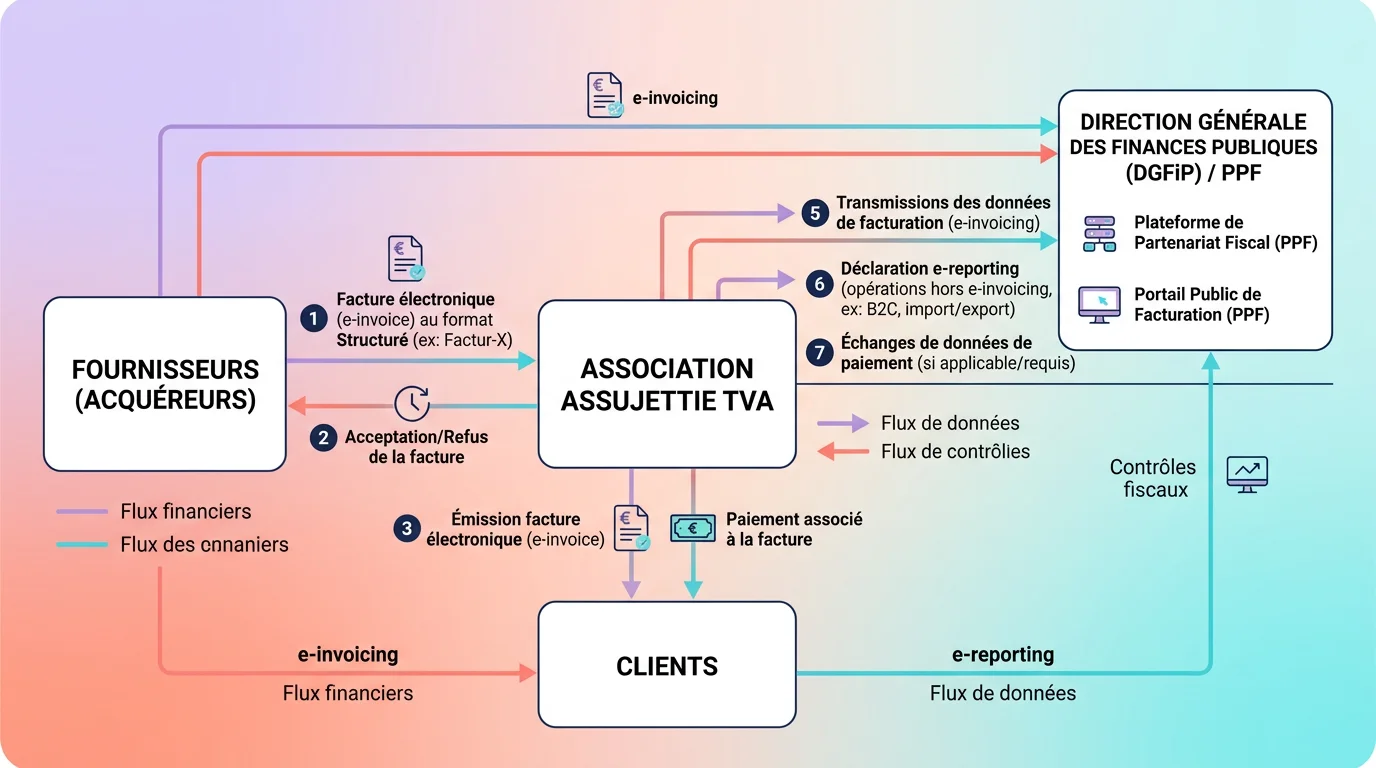
Deux mécanismes coexistent. Le e-invoicing concerne les factures entre assujettis établis en France. Le e-reporting couvre les ventes aux particuliers et certaines opérations internationales.
Pour une association assujettie, les obligations se déclinent ainsi :
E-invoicing (factures entre assujettis)
Chaque facture B2B domestique passe par une plateforme agréée dans un format structuré. Les formats possibles incluent Factur-X, UBL et CII. Le PDF seul ne suffit plus. La plateforme transmet les données à l'administration fiscale.
E-reporting (transactions hors e-invoicing)
Votre association vend des places de spectacle à des particuliers ? Ces transactions B2C passent par le e-reporting. Même logique pour les prestations facturées à des clients étrangers. La plateforme agréée centralise ces déclarations.
Quelle différence dans la pratique ? Le e-invoicing impose un format structuré sur la facture. Le e-reporting transmet les données de transaction. Le document remis au particulier peut garder son format habituel.
1er septembre 2026, réception obligatoire pour tous
1/3Toutes les associations assujetties à la TVA doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. Cette obligation s'applique quelle que soit la taille de la structure, y compris les micro-associations.
1er septembre 2026, émission pour les grandes structures
2/3Les associations classées grandes entreprises ou ETI (chiffre d'affaires supérieur à 50 millions d'euros ou effectif dépassant 250 salariés) doivent émettre leurs factures au format électronique structuré dès cette date.
1er septembre 2027, émission pour PME, TPE et micro
3/3Les associations de taille PME, TPE ou micro-structure doivent à leur tour émettre des factures électroniques. C'est l'échéance qui concerne la grande majorité des associations assujetties en France, préparez-vous au moins 3 mois avant.
Recevoir une facture fournisseur : le geste à faire
Dès le 1er septembre 2026, une association assujettie doit avoir désigné une plateforme agréée. Elle y reçoit les factures électroniques de ses fournisseurs français. Le trésorier n'attend plus un PDF par courriel. Il consulte la facture, ses pièces et son cycle de traitement dans l'espace choisi.
Créez un accès nominatif pour le trésorier et un suppléant. Activez les notifications de nouvelles factures et de rejets. Définissez qui contrôle le service fait, puis qui valide le paiement. Exportez chaque mois la liste des factures reçues et leur statut. Ce contrôle évite qu'une facture reste bloquée pendant un changement de bénévole.
Quel statut la plateforme renvoie à réception
Une facture techniquement conforme est routée vers votre plateforme puis mise à disposition. L'interface peut afficher « reçue », « mise à disposition » ou « prise en charge ». Ces libellés ne sont pas tous obligatoires. Le statut officiel « rejet » signale un blocage technique. Il peut concerner le format, les montants ou l'adressage.
Le libellé « en attente » dépend de la plateforme. Vérifiez son sens avant de relancer le fournisseur. Il peut signaler une facture non lue ou une validation interne. La réglementation ne fixe aucun délai universel de réponse en B2B. Visez un contrôle interne sous cinq jours ouvrés. Respectez ensuite l'échéance contractuelle.
Que faire si la facture fournisseur semble incorrecte
Contrôlez le fournisseur, la commande et le service fait. Vérifiez aussi les montants, la TVA et l'échéance. Si l'écart est métier, choisissez le statut « refusée ». Rédigez un motif précis. Indiquez la valeur facturée, la valeur attendue et la référence contractuelle.
Prévenez aussi le fournisseur pour accélérer la correction. Demandez une facture rectificative ou un avoir selon l'état du document. Ne confondez pas votre refus avec un rejet technique. Le guide des motifs et statuts de refus détaille la procédure côté destinataire.
Chorus Pro : ce qui change (et ce qui ne change pas)
Votre association facture l'État, une collectivité ou un établissement public ? Vous utilisez déjà Chorus Pro. Cette obligation ne disparaît pas avec la réforme. Elle se cumule.
Chorus Pro reste le canal des factures vers le secteur public. Les factures B2B privées passent par une plateforme agréée. Votre trésorier suit donc deux circuits. Une PA compatible peut toutefois centraliser certains flux.
Certaines plateformes agréées proposent une passerelle Chorus Pro. Ce critère compte si vous gérez beaucoup de factures publiques et privées. Vérifiez la fonction avant de signer.
Les subventions et financements publics ne sont pas des factures. Ils restent hors de la réforme. Seules les prestations facturées entrent dans le périmètre.
Vérifiez votre statut TVA
1/4Consultez votre dernier avis de situation sur sirene.fr et contactez votre service des impôts des entreprises (SIE) si nécessaire. L'objectif est de confirmer si votre association est assujettie ou non, c'est ce qui détermine toute la suite.
Identifiez vos flux de facturation
2/4Listez vos fournisseurs assujettis (e-invoicing entrant), vos clients assujettis (e-invoicing sortant) et vos clients non assujettis ou particuliers (e-reporting). Comptez le volume mensuel de factures dans chaque catégorie pour dimensionner votre futur abonnement.
Choisissez une plateforme agréée
3/4Comparez au moins 3 PA sur les critères suivants : prix par facture, intégration Chorus Pro, formats supportés (Factur-X, UBL, CII), import/export comptable. Consultez la liste officielle sur impots.gouv.fr.
Testez avant l'échéance
4/4La plupart des PA proposent un environnement de test. Envoyez 5 à 10 factures fictives pour vérifier le workflow complet : émission, réception, archivage. Faites-le avant juin 2026 pour la réception, avant juin 2027 pour l'émission.
Quelle plateforme agréée pour une association ?
Le choix dépend du volume, des validateurs et des outils existants. Dix factures mensuelles ne demandent pas le même dispositif que deux cents. Le portail public reste une infrastructure de l'État. Il n'est plus une solution directe proposée aux associations.
Trois options se dessinent :
Option 1, utiliser la plateforme proposée par votre outil comptable ou votre cabinet. Elle convient aux faibles volumes. Vérifiez la réception, l'export et le suivi des statuts. Contrôlez aussi le nom de la plateforme agréée qui porte le service.
Option 2, choisir une solution de gestion tout-en-un elle-même agréée. Elle convient aux volumes moyens. Le trésorier peut aussi gérer devis, factures, relances et banque. Contrôlez les droits utilisateurs et la séparation des validations.
Option 3, raccorder une plateforme spécialisée au logiciel comptable ou à l'ERP. Ce montage répond aux volumes élevés et aux circuits complexes. Testez les rejets, les exports, l'API et la continuité de service.
Les tarifs évoluent selon les utilisateurs, les volumes et les connecteurs. Consultez notre méthode de relevé daté des offres. Une fourchette sans date ne permet pas de décider.
Verdict par volume de facturation
Verdict de plateforme agréée selon le volume de factures de l'association
Faible, moins de 20 factures émises et reçues
Moyen, de 20 à 200 factures
Élevé, plus de 200 factures
| Volume mensuel | Profil conseillé | Contrôles avant choix | Verdict |
|---|---|---|---|
| Faible, moins de 20 factures émises et reçues | Service PA de l'outil comptable, du cabinet ou de la banque | Réception, export, accès du trésorier, coût réel | Restez sur l'écosystème existant s'il est agréé et lisible |
| Moyen, de 20 à 200 factures | Plateforme agréée tout-en-un | Validation, relances, banque, accès comptable, Chorus Pro | Centralisez si l'association utilise vraiment les modules de gestion |
| Élevé, plus de 200 factures | PA spécialisée connectée au logiciel comptable ou à l'ERP | API, rôles, journaux, rejets, disponibilité, accompagnement | Privilégiez l'intégration et les engagements de service |
Verdict nommé : testez Axonaut pour un volume moyen et un besoin de gestion tout-en-un. L'outil combine CRM, devis, facturation, relances et suivi bancaire. Cette plateforme agréée gère l'émission et la réception. Elle ne remplace pas un logiciel spécialisé de gestion associative. Elle ne valide pas votre statut fiscal. Elle n'est pas conçue comme un ERP de fort volume.
À rechercher
4 points positifs
- Intégration comptable automatique
- Droits distincts entre saisie et validation
- Suivi lisible des rejets et refus
- Connecteur Chorus Pro inclus (selon PA)
À éviter
4 points d'attention
- Tarif sans date ni périmètre clair
- Nom commercial absent de la liste officielle
- Aucune procédure visible pour corriger un rejet
- Dépendance à un export manuel non contrôlé
Attention : zone grise pour les activités mixtes
- Si votre association mélange activités lucratives et non lucratives, la frontière fiscale peut être floue. Le seuil de 80 011 € est réévalué chaque année. Ne vous fiez pas à un calcul fait en 2024, revérifiez avec les chiffres de votre dernier exercice.
- Le e-invoicing français vise les transactions B2B domestiques. Les ventes B2C et certaines opérations internationales relèvent du e-reporting ou de règles distinctes.
Pour aller plus loin
Consultez le calendrier de la réforme pour les échéances par taille. Notre comparatif des plateformes agréées aide ensuite à cadrer les fonctions et le budget.
Côté achats, utilisez la checklist de contrôle d'une facture reçue. Une pièce ne correspond pas au contrat ? Le guide du refus de facture électronique distingue le rejet technique du refus métier.
Vous exercez aussi en indépendant ou en profession libérale ? Les obligations dépendent de chaque structure. Consultez les guides pour les particuliers et les professions libérales. Vous séparerez ainsi votre activité personnelle de celle de l'association.
Informations vérifiées le 29 août 2026
- DGFiP, assujettis en franchise en base — Assujettissement, réception et émission de factures électroniques
- BOFiP, activités lucratives accessoires des organismes — Conditions cumulatives et seuil de 80 011 €
- DGFiP, plateformes agréées — Réception, transmission et rôle des plateformes
- DGFiP, statuts du cycle de vie — Dépôt, rejet, refus et encaissement